вологість:
тиск:
вітер:
Дизель, електрика, залізниця — точки, де Україна може завдати Росії найбільшої шкоди
22 вересня 2026 р. 13:16


22 вересня 2026 р. 13:16
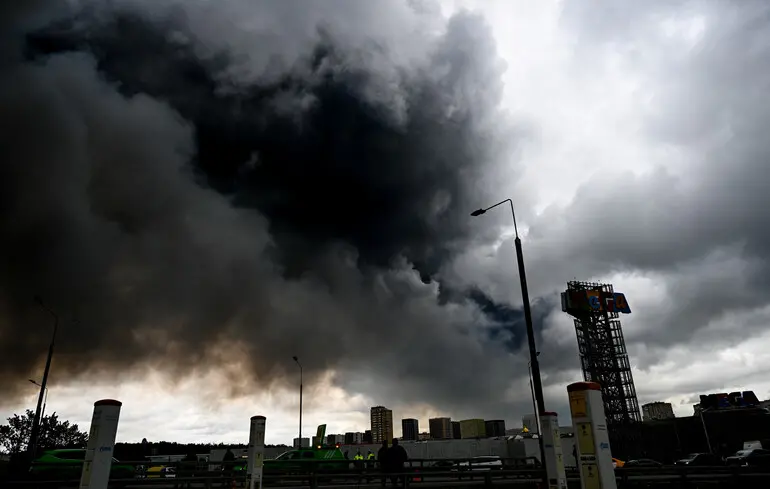
Підмосковний НПЗ у Капотні палає вдруге за три місяці , підсвічуючи дискусії про можливе секторальне перемир’я між Україною та РФ.
Ключове питання цих дискусій не лише у тому, чи здатна Росія знову атакувати українську енергетику , а й у тому, яку ціну тепер вона може за це заплатити. За роки війни Москва перетворила електроенергетику, паливну інфраструктуру і промислову логістику на інструмент воєнного тиску. Водночас українські далекобійні спроможності вже змінили саму географію війни. Відстань більше не гарантує безпеки великій частині російської промислової та енергетичної інфраструктури. Економічний сенс такої спроможності полягає не в спробі «вимкнути Росію», а у здатності створювати локальні дефіцити потужності саме там, де електроенергія конвертується у військове виробництво , переробку пального, транспорт і бюджетні доходи.
Російська генерація велика, але її резерв не безмежний
На 1 січня 2026 року встановлена потужність російської енергосистеми становила близько 270 ГВт , а виробництво за 2025 рік досягнуло 1 182 млрд кВт·год. Основу системи формує теплова генерація. За даними «Системного оператора Единой энергетической системы» Росії, 2025 року ТЕС дали 57,5% електроенергії, АЕС — 18,7, ГЕС — 16,7, ще 6,2% припало на електростанції промислових підприємств. Вітер і сонце разом виробили менш як 1%. У січні—липні 2026 року теплова генерація забезпечила вже близько 437 млрд кВт·год із 693 млрд кВт·год загального виробітку, тобто приблизно 63%. Це робить газ, вугілля, теплові станції та магістральну мережу центральними елементами російського енергобалансу.
Система має значний резерв і міжрегіональні перетоки, тому одиничне пошкодження саме по собі не створює загальнонаціонального колапсу. Але запас міцності помітно звужується у періоди пікового попиту. 26 січня 2026 року споживання потужності в Росії досягло історичного максимуму в 177,5 ГВт. Саме тому економічно важливий не номінальний обсяг генерації країни, а доступна потужність у конкретному енергорайоні , стан мережі та можливість швидко перекинути резерв. Велика енергосистема стійка до локальних аварій, але вона не може миттєво переміщувати десятки гігаватів між регіонами без обмежень мережі.
Дальність перестала бути головним обмеженням
Україна вже має кілька класів далекобійних засобів, від серійних ударних безпілотників FP-1 і «Лютий» до крилатих систем сімейства «Нептун» і нових ракетних розробок. Поява «Фламінго» та подальше розширення номенклатури означають, що Росія змушена розглядати як зону ризику не лише прикордоння, а й значну частину промислових районів європейської частини країни та окремі об’єкти значно далі на схід . Для економічного ефекту важливіше навіть не конкретне співвідношення дальності й бойової частини, а те, що російська ППО, ремонтні ресурси і запас обладнання тепер мають розподілятися між фронтом, нафтопереробкою, військовими заводами, аеродромами та енергетикою.
Це створює для Москви додаткову вартість війни ще до фактичного ураження об’єкта . Кожна нова категорія інфраструктури, яку треба прикривати, означає більше систем ППО у тилу, більше мобільних груп, резервних трансформаторів, аварійних бригад, дизельної генерації та охорони. Іншими словами, сама загроза далекого удару змушує Росію витрачати дефіцитні військові й фінансові ресурси на захист тилу замість фронту.
Економічний ефект виникає не від кількості знищених мегаватів
Головний економічний ризик для Росії полягає у втраті якості та безперервності енергопостачання . Для домогосподарства кілька годин без електрики означають дискомфорт. Для металургії, хімії, нафтопереробки, великих машинобудівних ліній або виробництва компонентів це може означати аварійну зупинку, псування напівфабрикатів, перезапуск технологічного циклу і втрату кількох змін. Тому локальний дефіцит потужності може давати економічний ефект, що значно перевищує частку втраченої електроенергії у національному балансі.
Теоретичне моделювання показує масштаб. Дефіцит 5 ГВт протягом одного тижня означає недопостачання близько 0,84 ТВт·год. Дефіцит 10 ГВт протягом двох тижнів — це 3,36 ТВт·год, а 20 ГВт протягом місяця — це 14,4 ТВт·год. У річному балансі Росії останній сценарій дорівнює лише приблизно 1,2% виробітку 2025 року. Але якщо такий дефіцит концентрується у кількох промислових регіонах, вплив на випуск, логістику і ремонтні цикли може бути непропорційно більшим. Саме концентрація, а не національний відсоток, визначає економічну ціну.
Больові точки — ВПК, паливо і транспорт
Сучасне оборонне виробництво залежить від стабільного живлення не менше, ніж від металу чи комплектуючих. Верстати з ЧПК, термічна обробка, електропечі, зварювальні комплекси, виробництво електроніки, оптики, вибухових речовин і ракетних компонентів погано сумісні з нестабільною напругою та регулярними аварійними відключеннями. Дизельні генератори здатні підтримати зв’язок, освітлення і частину допоміжного обладнання, але вони не є повноцінною заміною мережевого живлення для великих безперервних виробництв. Якщо одночасно виникає дефіцит дизеля, резервування стає ще дорожчим.
Другий канал — це паливний ринок . 2026 року українські удари по нафтопереробці вже продемонстрували, що фізичні пошкодження швидко перетворюються на макроекономічні наслідки. За даними Міжнародного енергетичного агентства (IEA), у червні обсяг переробки нафти в Росії знизився приблизно на 30% у річному вимірі і досяг мінімуму з 2004-го. У вересні половина найбільших дизельних НПЗ працювала зі скороченням або простоєм , а уряд був змушений обмежувати експорт бензину, дизелю та авіапального. Офіційний прогноз РФ на 2026 рік передбачає падіння видобутку нафти до 17-річного мінімуму та різке скорочення експорту нафтопродуктів. Це вже не локальна історія про ремонт обладнання, а тиск на валютні надходження, податкову базу і внутрішню інфляцію.
Третій канал — це залізниця. У Росії електрифіковано понад 51% експлуатаційної довжини мережі «Российских железных дорог», а близько 87% поїздів працюють на електротязі. Залізниця забезпечує 45% вантажообігу країни. Тому перебої з електроживленням у промислових регіонах здатні не лише знижувати випуск заводів, а й погіршувати пропускну здатність логістики, змушувати перекидати дизельну тягу та збільшувати час обороту вагонів. Для воєнної економіки це особливо важливо, бо той самий транспортний ресурс обслуговує цивільні вантажі, вугілля, метал, паливо і військові перевезення.
Чому економічний тиск може бути сильнішим саме зараз
Російська економіка входить у цей ризик з очевидним бюджетним дискомфортом. Очікуваний дефіцит федерального бюджету на 2026 рік уже підвищено приблизно до 4,8 трлн рублів, а дефіцит 2025 року становив близько 5,7 трлн. Додаткові витрати на ремонт енергетики, аварійні закупівлі обладнання, резервну генерацію, субсидування тарифів і захист інфраструктури накладаються на дедалі більші воєнні витрати. Водночас зупинка або скорочення роботи промислових підприємств зменшує податкові надходження. У результаті одна й та сама енергетична проблема б’є по бюджету з двох боків, підвищує державні витрати і звужує дохідну базу.
Важливий і базовий стан самої промисловості. За даними Росстату, у січні—липні 2026 року загальний індекс промислового виробництва зріс лише на 0,1% у річному вимірі. Це означає, що запас для поглинання додаткового енергетичного шоку вже невеликий . Навіть якщо держава адміністративно захищатиме оборонні підприємства від відключень, дефіцит не зникає, а переноситься на цивільну промисловість, транспорт, комунальний сектор або населення. Для бюджету це створює складний вибір між підтримкою військового випуску, стримуванням цін і субсидуванням енергопостачання . Що довше зберігається дефіцит, то дорожчим стає кожен із цих варіантів.
Особливо небезпечним для російської економіки є поєднання електричного та паливного дефіциту. Якщо підприємство втрачає мережеве живлення, воно переходить на резерв. Якщо водночас дорожчає або фізично бракує дизелю, резерв стає обмеженим. Якщо паралельно перевантажена залізниця, ремонтне обладнання і паливо довше доходять до регіону. Так виникає мультиплікативний ефект, коли окремі пошкодження починають посилювати одне одного через логістику, запаси і фінанси.
 Джерело: zn.ua (Політика)

Новини рубріки
Український актор-воїн повідомив про смерть рідної людини
22 вересня 2026 р. 12:58
Олімпійський чемпіон Олег Верняєв здобув дві нагороди на турнірі в Угорщині
22 вересня 2026 р. 12:58
Росіяни п'ятьма ракетами зруйнували нафтогазовий об'єкт на Полтавщині
22 вересня 2026 р. 12:58