вологість:
тиск:
вітер:
Ставки вгору до 2027-го, вниз лише з 2028-го: що ФРС готує світовій економіці
12 жовтня 2026 р. 16:11


12 жовтня 2026 р. 16:11
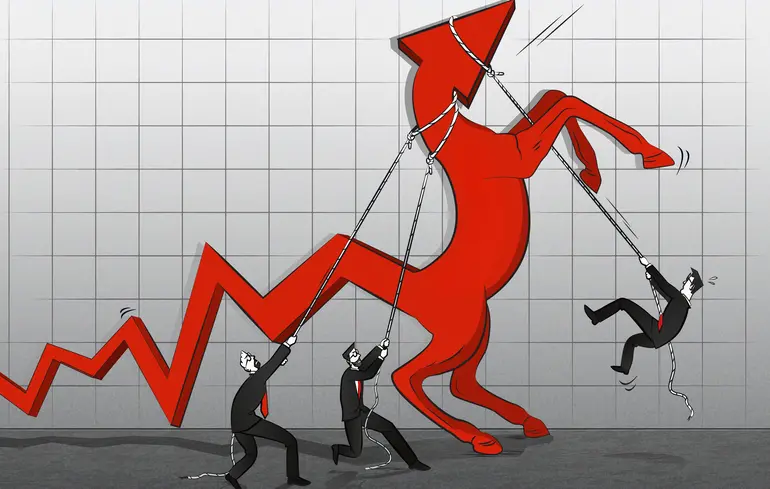
Отже, Кевіну Воршу знадобилося лише кілька місяців перебування на посаді керівника Федеральної резервної системи (ФРС), аби сформувати ієрархію пріоритетів. І цим пріоритетом стало не економічне зростання чи зниження вартості іпотеки для пересічних американців, а боротьба з інфляцією.
Зазвичай Федрезерв — це такий собі «пентеконтор Одіссея», який має пройти між Сциллою боротьби з інфляцією та Харибдою економічного зростання і зайнятості.
«Крейсерська швидкість» американської економіки, яка наразі залишається лише у мріях ФРС, — це споживча інфляція на рівні 2% і зростання ВВП на рівні 3%.
Зараз ці параметри перемішалися, як деталі пазла після землетрусу: зростання на рівні 2% та інфляція понад 3%.
Після пандемії 2020 року США ніяк не можуть повернути джина інфляції у «пляшку» монетарного таргетування.
Навіть виник термін — «липка інфляція», яка буквально прилипла до всіх базових сегментів економіки: сектора послуг, ринку житла, вартості енергоресурсів, зв’язку тощо.
Трамп критикував колишнього керівника ФРС Джерома Пауелла за нездатність знизити відсоткові ставки.
Зниження ставок критично потрібне американській адміністрації для здешевлення кредитів для населення та бізнесу, особливо іпотечних позик.
А також для зменшення вартості обслуговування американського державного боргу, який уже досягнув астрономічної позначки у 40 трлн дол. (понад 130% ВВП). Сума обслуговування боргу зросла до 1 трлн дол. на рік (що вже перевищує річні витрати на сектор оборони).
Саме тому Трамп висунув кандидатуру Ворша на посаду керівника ФРС із «батьківським наказом»: «Іди і знижуй ставки» .
Утім, такий самий наказ Трамп ще за часів своєї першої каденції давав… Джерому Пауеллу, який пішов і ставки… підвищив.
Так само зараз вчинив і Ворш, що ще раз підтверджує здогад: посада керівника ФРС — це умовна «квота» не президента, а лобі Волл-стріт, якому потрібна не дешева іпотека, а низька інфляція і висока дохідність фінансових інструментів.
Отже, Ворш розпочав новий трек жорсткої монетарної політики : медіанний прогноз щодо ставки на 2026–2027 роки збільшили до 4,1%, що передбачає ще один раунд підвищення ключової ставки на 25 базисних пунктів до кінця поточного року.
На засіданні ФРС у вересні діапазон базових ставок підвищили до інтервалу 3,6–4,1%.
Прогноз щодо базової інфляції (Core PCE) на цей рік підвищили до 3,4%.
Щодо повернення до цільового рівня інфляції (таргетний показник) у розмірі 2,0%, то ФРС прогнозує вихід на таргет не раніше 2029 року, тобто вже після президентських виборів 2028-го.
Ба більше, ФРС підвищила розмір нейтральної ставки з 3 до 3,25%, що означає навіть певну часткову поступку монетарної влади в боротьбі з інфляцією.
Прогнозування Федерального комітету з відкритого ринку США, вересень 2026 р., %
У таблиці наведено згруповані прогнози ФРС, оновлені на засіданні у вересні 2026 року.
Жорстка монетарна політика стримуватиме економіку: за медіанним прогнозом, ВВП США зросте на 2,3% цього року і на 2,4% наступного, водночас рівень безробіття залишатиметься на мінімальних значеннях — 4,1–4,2%.
Ставка ФРС почне знижуватися лише з 2028 року, але, враховуючи кілька раундів підвищення наприкінці 2026-го та протягом 2027 року, до рівня ставок станом на літо поточного року відсотковий механізм Федрезерву повернеться лише 2028-го.
Утім, «загасити» інфляцію ФРС сподівається саме 2027 року. Наскільки реалістична ця мета? Без розв’язання комплексної проблеми глобальних цін на енергоресурси та похідних від енергії цін на продовольство і промислові товари досягти дезінфляції, очевидно, не вдасться.
Що сказав Ворш щодо ставок за підсумками вересневого засідання ФРС?
Ключові тези :
«…Невизначеність залишається підвищеною, зокрема через геополітичну ситуацію, внутрішні витрати є стабільними, зростання продуктивності — значним, а капітальні інвестиції активні. Зростання зайнятості відповідає зростанню робочої сили, а рівень безробіття не змінився.
Однак інфляція все ще занадто висока. Сьогоднішнє рішення сприятиме своєчаснішому поверненню інфляції до цілі комітету у 2%. Цей комітет обов’язково забезпечить стабільність цін».
Ворш упевнений, що Федрезерв ухвалив рішення щодо ставок тоді, «…коли американська економіка, здається, зміцнюється. Набір персоналу, доходи приватного сектора, капітальні інвестиції підприємств — останніми місяцями всі ці показники покращилися та вказують на сприятливий розвиток подій. Потік кредитування залишається сильним, особливо кредитування підприємств».
За таких умов підвищення ставки за кредитами не стає обмежувальним чинником для економічного зростання.
Утім, «…досить подивитися на нинішню геополітичну ситуацію, повну потрясінь і невизначеності, оцінити стійкість американської економіки…».
«Однією з головних ознак сильної економіки є стан ринку праці США. Рівень безробіття залишається низьким — близько 4,1%. Зростає кількість вакансій і тривалість робочого тижня. Чотиритижневе ковзне середнє кількості заявок на допомогу з безробіття перебуває на рівні, який підходить для повної зайнятості. Ситуація з працевлаштуванням, що належить до мандата ФРС, є сприятливою».
ФРС каже, що економіка США міцна, а рівень зайнятості на історичному максимумі. І є лише одна проблема: «…вже понад п’ять років інфляція перевищувала цільовий рівень. Тому наш пріоритет — цінова стабільність, другий бік нашого мандата. Річ у тім, що інфляція занадто висока і триває занадто довго» (як відомо, два мандати ФРС : — зайнятість і рівень інфляції).
Прогнози інфляції на шість і дванадцять місяців вказують на позначку у понад 3%.
ФРС звертає увагу на постійне зростання вартості сировинних товарів, що формує ключові фактори підвищеної інфляції.
Цей фактор може проілюструвати й драматичне скорочення стратегічного нафтового резерву США.
Стратегічні запаси нафти в Америці станом на кінець вересня 2026 року скоротилися до 283 млн бар. Ще в лютому, до початку війни з Іраном, стратрезерв США становив 415 млн бар. Водночас середній рівень стратрезерву за період 1977–2026 років становив 573 млн бар.
Максимуму досягли 2010 року — 727 млн бар., мінімуму — на тлі близькосхідної кризи 1977 року — 2,6 млн.
Цього року США використали третину нафтового стратрезерву. Так, гарячий паливний сезон позаду: у вересні запаси нафти знизилися лише на 3 млн бар. Але якщо навесні 2027 року війна в Перській затоці не завершиться, світ може увійти в смугу серйозної енергетичної кризи. До весни 2027 року нафтові стратрезерви в Китаї, США та Європі значною мірою вичерпаються.
Прогнози ФРС :
«За медіанним прогнозом, реальний ВВП зросте на 2,3% цього року і на 2,4% надалі.
Загальна інфляція PCE становитиме 3,7% цього року і впаде до 3,2% наступного.
Безробіття залишиться на рівні 4,1%.
Медіанний прогноз учасників передбачає, що до кінця цього року ставка федеральних коштів становитиме 4,1% і не зміниться наступного.
Ризики для інфляції зміщуються вгору, а ризики для ринку праці загалом збалансовані».
Зазвичай ФРС оцінює поточну інфляцію за рівнем максимального завантаження економіки (на основі параметрів, розрахованих в умовах повної зайнятості). Якщо поточний сукупний випуск перевищує максимальний тренд (економіка «вище тренду»), його слід охолодити та мінімізувати інфляційні ризики.
НБУ теж підвищив свою облікову ставку. Але чим відрізняється монетарна стратегія ФРС від дій НБУ?
Крім зрозумілих розбіжностей у масштабі та рівні створюваних смислів, відмінність полягає в умінні формувати тенденції, а не сліпо йти за ними.
В Україні можуть відбуватися структурні кризові явища, але Нацбанк продовжує йти за монетарною «методичкою», написаною для геть інших умов (хоча зараз сам НБУ мав би писати методички зі стимулювання економіки під час війни).
Та, мабуть, на Інститутській вважають нашу економіку резистентною до впливу надвисоких ставок в умовах немонетарної інфляції (не пов’язаної зі зростанням внутрішнього попиту), що лише посилює економічну кризу й консервує тип сировинної, рентної, корупційної економіки, яка максимально залежить від зовнішніх, екзогенних чинників впливу, серед яких головний — навіть не сировинні ціни, а динаміка зовнішнього кредитування.
Однак повернімося до ФРС. Отже, цикл зниження ставок завершено. Нейтральної ставки у 2% так і не досягли. Дезінфляційне очищення в США зазнало невдачі.
Це перше підвищення ставки з липня 2023 року.
Що характерно, рішення щодо ставки ухвалили одноголосно всі 12 членів Комітету з відкритих ринків (FOMC).
Посилення інфляційного тиску в США відбулося внаслідок зростання цін на енергоносії через геополітичну нестабільність і війну з Іраном.
Поганий сигнал для Трампа та республіканців напередодні осінніх виборів до Конгресу.
Серед практичних наслідків: долар зміцниться щодо євро .
Республіканці, найімовірніше, програють восени Палату представників, але ще зберігають примарний шанс утримати Сенат.
Інфляція в США залишається «великим руйнівником» політичних еліт, не даючи їм закріпитися на бажані дві каденції поспіль.
Колись Байден називав зростання цін «інфляцією Путіна». Зараз Трамп каже про «інфляцію Зеленського». Втім, це інфляція не вартості пального, а геополітичного статусу США .



 Джерело: zn.ua (Політика)

Новини рубріки
Республіканці та демократи об'єдналися проти угоди Трампа з Росією
12 жовтня 2026 р. 16:25
Окупанти завдали удару по Вінниці: пошкоджено об'єкт цивільної інфраструктури
12 жовтня 2026 р. 16:25
«Зоря» впевнено здолала «Лівий Берег» на фініші туру Прем'єр-ліги
12 жовтня 2026 р. 16:25