вологість:
тиск:
вітер:
Офіційна програма фінансування Toyota: розбираємось в умовах і деталях
03 листопада 2026 р. 21:11


03 листопада 2026 р. 21:11
Офіційне фінансування Toyota дає змогу придбати новий автомобіль із першим внеском і поступовим погашенням решти суми. Варіант « Тойота в кредит » можна адаптувати до бюджету, обравши строк, графік платежів і розмір авансу. Водночас оцінювати варто повну вартість фінансування, а не окрему рекламну ставку.
Основні формати фінансування Toyota
Покупцям доступні класична програма «Тойота Кредит» і формат «Тойота Легко». Обидва рішення оформлюють через банки-партнери, проте порядок виплат і завершення договору відрізняються.
Ключові особливості програм такі:
● «Тойота Кредит» передбачає перший внесок, щомісячне погашення та строк, визначений договором;
● клієнт може обрати ануїтетний або стандартний графік, якщо обидва варіанти доступні за актуальними умовами;
● для електричних моделей можуть діяти окремі ставки та правила їх зміни протягом строку;
● «Тойота Легко» розрахована на три роки та передбачає фінальне рішення щодо автомобіля.
Ануїтет означає однакову суму щомісячного платежу. За стандартним графіком тіло кредиту сплачують рівними частинами, а проценти нараховують на залишок боргу, тому загальний платіж поступово зменшується.
Умови програми «Тойота Легко»
Програма зменшує регулярний платіж завдяки тому, що частину вартості переносять на завершальний етап. Після внесення авансу клієнт стає власником нової Toyota, а далі протягом трьох років сплачує рівні щомісячні платежі.
Після завершення цього періоду можна:
● залишити автомобіль собі та виконати остаточні фінансові зобов’язання;
● обміняти його на нову модель Toyota;
● продати автомобіль офіційному дилеру за погодженою процедурою.
Орієнтовну майбутню вартість дилер розраховує під час оформлення. Вона може становити близько 70% початкової вартості, якщо власник дотримався передбачених договором умов. До програми також входять три планові технічні обслуговування. Вони охоплюють регламентні роботи й передбачені виробником витратні матеріали, але додаткові операції через знос, забруднення або пошкодження оплачують окремо.
Витрати та умови, які потрібно перевірити
Рішення варто приймати після аналізу паспорта споживчого кредиту та проєкту договору. Номінальна ставка показує проценти за користування коштами, але не охоплює всіх супутніх платежів. Реальна річна процентна ставка точніше відображає навантаження, оскільки враховує комісії та інші обов’язкові витрати.
Окремої уваги потребують перший внесок, разова комісія, КАСКО, страхування цивільної відповідальності та реєстраційні операції. КАСКО іноді можна включити до тіла кредиту, тобто додати його вартість до позиченої суми, однак це збільшує базу для нарахування процентів. Дострокове погашення за програмою може бути доступним із першого місяця без окремої комісії, але відповідний пункт потрібно перевірити в договорі.
Умови залежать від моделі, авансу, строку та рішення банку-партнера на дату оформлення. Через це попередній розрахунок у салоні варто порівняти з повним графіком платежів, де видно загальну суму виплат і залишок боргу на кожному етапі.
«Тойота Кредит» підходить для повного погашення, а «Тойота Легко» залишає вибір через три роки. Оптимальний формат визначають за загальною сумою виплат, обов’язковими страховками та правилами завершення договору.
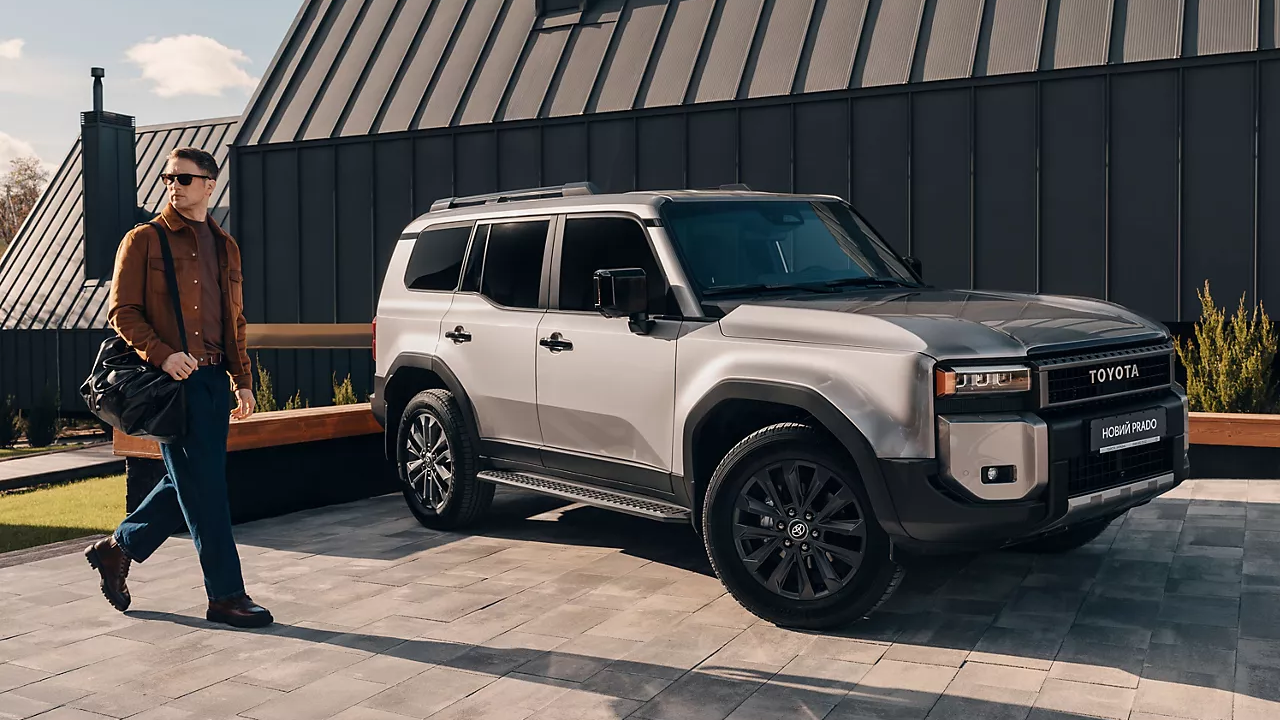 Джерело: vsn.in.ua

Новини рубріки
Хотів обміняти викрадений електросамокат на алкоголь: волинянин отримав понад 5 років тюрми
03 листопада 2026 р. 21:41

На Волині патрульні склали 5 протоколів на п'яного 19-річного водія
03 листопада 2026 р. 21:35

У Нововолинську обговорили, які програми місцевого розвитку реалізовуватимуть у наступні роки
03 листопада 2026 р. 21:27