вологість:
тиск:
вітер:
Що робити, якщо страхова компанія занизила виплату після ДТП Якщо після ДТП страхова компанія виплатила менше, ніж, на вашу думку, коштує відновлення автомобіля, не варто одразу погоджуватися з розрахунком.…
25 вересня 2026 р. 21:17


25 вересня 2026 р. 21:17
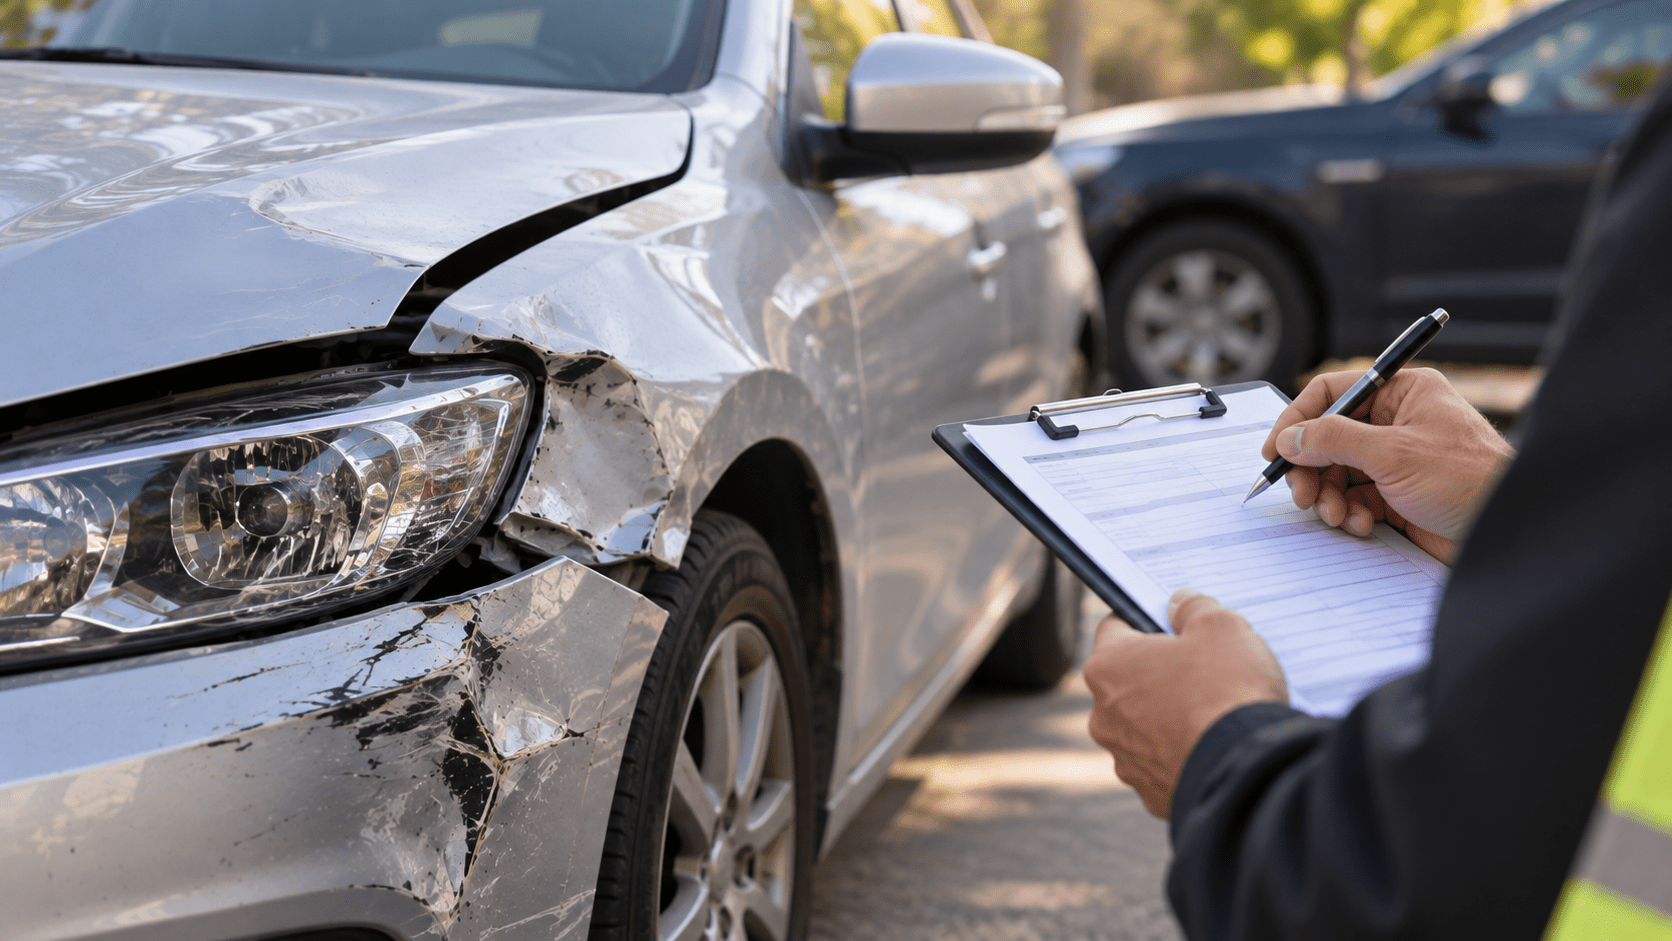
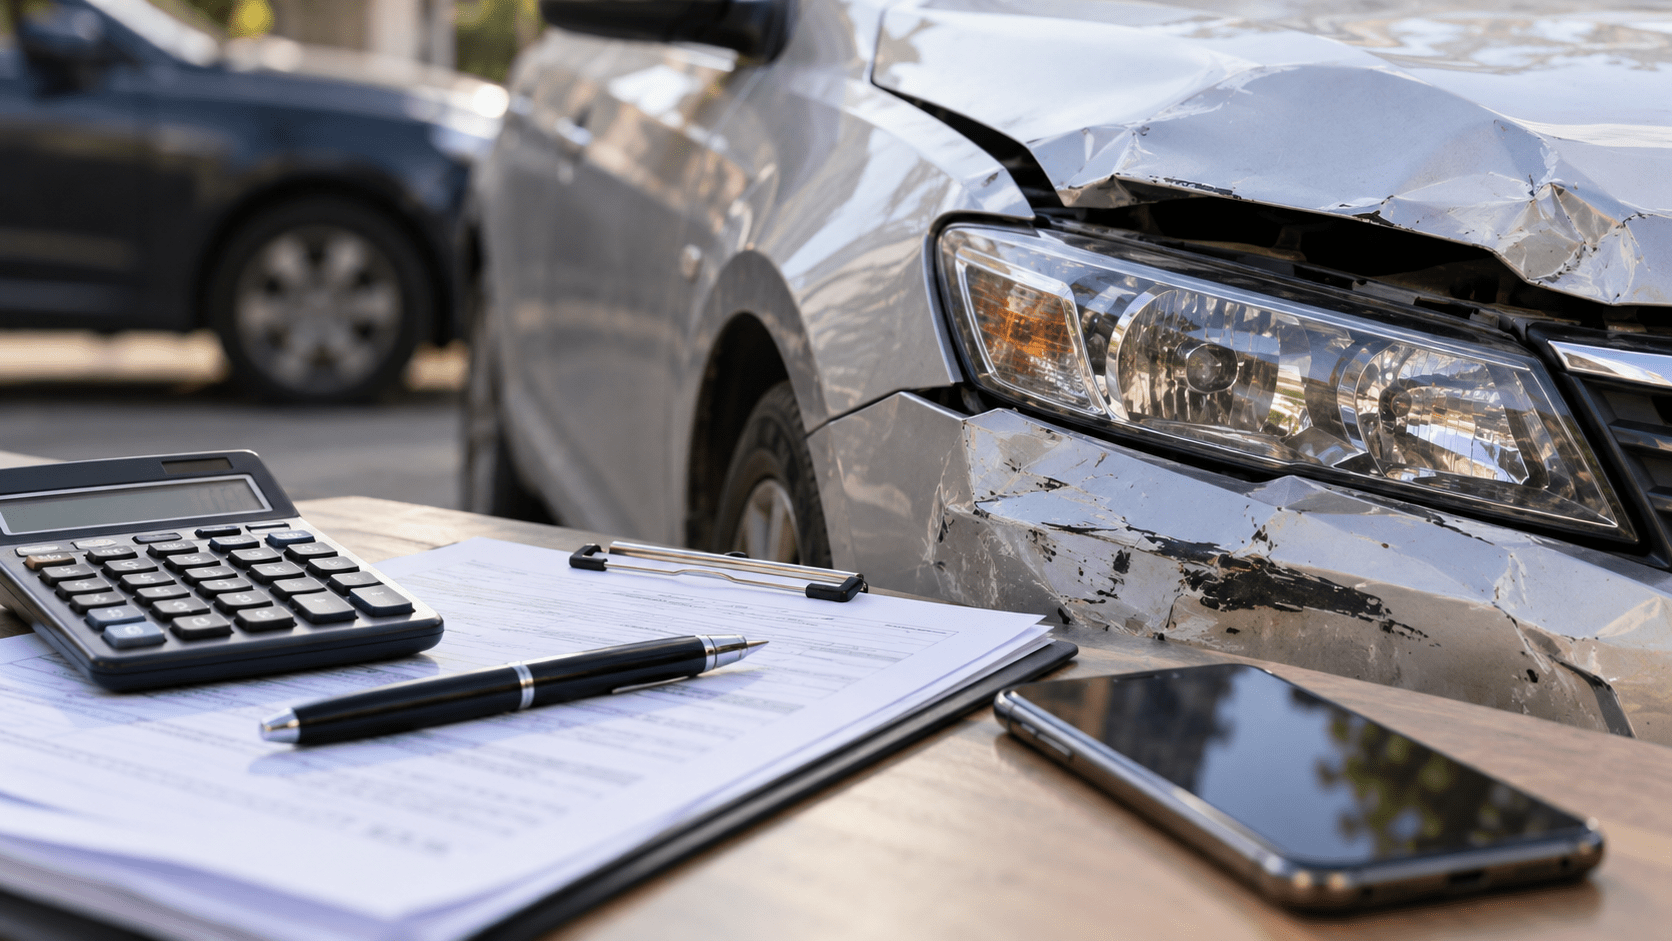
Якщо після ДТП страхова компанія виплатила менше, ніж, на вашу думку, коштує відновлення автомобіля, не варто одразу погоджуватися з розрахунком. У цьому матеріалі « Дніпро Оперативний » пояснює, як перевірити страхову виплату, які документи запросити у страховика та що робити, якщо ви не згодні з визначеною сумою.
Порядок отримання страхового відшкодування регулює Закон України «Про обов’язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів» . Важливо: сама по собі різниця між очікуваною вартістю ремонту та страховою виплатою ще не означає, що страхова компанія порушила закон. Спочатку потрібно з’ясувати, як саме страховик визначив розмір збитків і які пошкодження та витрати врахував.
Чому страхова виплата може бути меншою за очікувану
Розмір страхового відшкодування залежить не лише від ціни ремонту, яку називає СТО. Під час врегулювання страхового випадку враховуються обставини ДТП, характер пошкоджень, спосіб визначення вартості відновлення та передбачені законодавством обмеження.
За ОСЦПВ відшкодування шкоди майну потерпілої особи включає збитки, пов’язані, зокрема, з пошкодженням або знищенням транспортного засобу. Водночас загальний розмір страхових виплат за шкоду майну не може перевищувати встановлену законом страхову суму.
Тому перед оскарженням виплати потрібно порівняти не просто дві цифри, а самі розрахунки.
Як перевірити, чи правильно страхова визначила суму
Насамперед попросіть страхову компанію надати документи та розрахунок, на підставі яких визначено розмір виплати.
Перевірте:
- які пошкодження автомобіля внесені до матеріалів страхового випадку;
- чи враховані всі деталі, які були пошкоджені внаслідок ДТП;
- які ремонтні роботи включені до розрахунку;
- яким способом визначалась вартість відновлення;
- чи відповідає розрахунок фактичному стану автомобіля;
- чи не застосовані обмеження, передбачені законом.
Особливу увагу зверніть на акт огляду автомобіля. Закон передбачає оформлення такого акта у двох примірниках, один із яких передається потерпілій особі.
Якщо пошкодження, яке ви бачите на автомобілі, не зазначене в акті або розрахунку, це варто окремо зафіксувати та повідомити страховика.
Практичний порядок врегулювання страхового випадку також пояснює МТСБУ у роз’ясненнях щодо отримання страхового відшкодування .
Що робити, якщо ви не згодні з виплатою
1. Отримайте повний розрахунок страховика
Не обмежуйтеся інформацією про кінцеву суму виплати. Попросіть документи, які дають змогу зрозуміти, з чого ця сума сформована.
Збережіть:
- рішення страхової компанії;
- розрахунок вартості відновлення;
- акт огляду;
- фотографії пошкоджень;
- листування зі страховиком.
Ці документи знадобляться, якщо доведеться обґрунтовувати незгоду з розміром виплати.
2. Порівняйте розрахунок із фактичною вартістю ремонту
Якщо сума істотно відрізняється від вартості відновлення, можна звернутися до суб’єкта оціночної діяльності, оцінювача або судового експерта — залежно від обставин та мети проведення оцінки.
Закон передбачає визначення вартості відновлювального ремонту із застосуванням передбачених ним способів, зокрема з використанням ліцензованих програмно-технічних комплексів або із залученням відповідного фахівця.
Важливо зберегти документи, що підтверджують оплату таких послуг. У передбачених законом випадках страховик зобов’язаний відшкодувати документально підтверджені витрати потерпілої особи на послуги суб’єкта оціночної діяльності, оцінювача або судового експерта.
3. Подайте страховій компанії письмове звернення
У зверненні варто зазначити:
- номер страхового випадку;
- дату ДТП;
- суму, яку визначив страховик;
- причини, через які ви не погоджуєтеся з розрахунком;
- виявлені розбіжності;
- результати оцінки або експертизи, якщо її проводили;
- вимогу повторно розглянути питання про розмір страхового відшкодування.
До звернення додайте копії документів, які підтверджують вашу позицію.
Обов’язково збережіть копію звернення та підтвердження його подання або відправлення.
4. Зверніться до Національного банку України
Якщо страхова компанія не вирішила питання після вашого звернення, можна подати скаргу до Національного банку України як регулятора ринку небанківських фінансових послуг.
Порядок подання звернень та інформацію про захист прав споживачів фінансових послуг НБУ публікує на офіційному сайті.
Водночас звернення до НБУ та вимога про стягнення спірної суми — це різні механізми. Якщо між сторонами залишається майновий спір щодо розміру збитків, може знадобитися судовий захист.
5. За потреби зверніться до суду
Якщо після звернення до страхової компанії спір не вирішено, потерпіла особа може використовувати судовий порядок захисту своїх прав.
Закон прямо передбачає, що рішення страховика про здійснення або відмову у здійсненні страхової виплати може бути оскаржене страхувальником, потерпілою особою або іншою особою, яка має право на таку виплату, у судовому порядку.
Для такого спору особливо важливими будуть документи, які дозволяють порівняти позиції сторін:
- розрахунок страховика;
- акт огляду;
- фото та відео пошкоджень;
- документи щодо ДТП;
- оцінка або експертний висновок;
- документи щодо фактичних витрат на ремонт;
- письмове листування зі страховою компанією.
Тому не варто викидати документи або ремонтувати автомобіль без урахування процедури огляду та фіксації пошкоджень.
Коли можна самостійно замовити оцінку автомобіля
Після повідомлення про ДТП пошкоджений автомобіль потрібно зберігати у стані, в якому він перебував після аварії, та забезпечити страховику можливість провести огляд.
Страховик має провести огляд пошкодженого майна, зокрема автомобіля, протягом 10 робочих днів із дня повідомлення про ДТП.
Якщо страховик не провів огляд у встановлений строк з причин, які не залежать від потерпілої особи, закон передбачає можливість самостійно визначити розмір шкоди. У такому випадку страховик має відшкодувати документально підтверджені витрати на визначення розміру шкоди за умов, передбачених законом.
Тому важливо зафіксувати дату повідомлення страхової компанії про ДТП і не перешкоджати проведенню огляду.
У який строк потрібно подати заяву на страхову виплату
Для шкоди, заподіяної майну потерпілої особи, заява про страхову виплату подається протягом строку, встановленого законом. Для майнової шкоди цей строк становить не більше одного року з дня ДТП.
Тому не варто відкладати звернення до страхової компанії, навіть якщо ви ще збираєте документи для підтвердження розміру збитків.
Актуальні вимоги до документів і порядку звернення також варто перевірити у переліку документів для отримання страхової виплати МТСБУ .
Які документи потрібно зберегти
Для підтвердження своєї позиції сформуйте окрему папку зі всіма матеріалами страхового випадку.
Зокрема, зберігайте:
- документи про ДТП;
- заяву на страхову виплату;
- акт огляду автомобіля;
- рішення страхової компанії;
- розрахунок збитків;
- фото та відео пошкодженого автомобіля;
- документи на автомобіль;
- оцінку або експертний висновок;
- рахунки та чеки за ремонт;
- листування зі страховою компанією;
- копію письмового звернення та підтвердження його отримання.
Чим повніше зібрані документи, тим простіше встановити, де саме виникла різниця між розрахунком страховика та вашими вимогами.
Приклад: страхова нарахувала менше, ніж коштує ремонт
Наприклад, страхова компанія визначила вартість відновлення автомобіля у 80 тисяч гривень, а СТО попередньо оцінила ремонт у 120 тисяч.
Самої різниці у 40 тисяч гривень недостатньо, щоб зробити висновок про неправильний розрахунок страховика.
Потрібно з’ясувати:
Саме така деталізація дозволяє предметно оскаржувати розрахунок, а не просто посилатися на те, що «ремонт коштує дорожче».
Що важливо пам’ятати
Не варто починати ремонт лише через те, що страхова назвала певну суму, якщо процедура огляду ще не завершена.
Також не слід обмежуватися усною розмовою зі страховиком. Якщо ви не погоджуєтеся з розрахунком, краще оформити свою позицію письмово та зберегти підтвердження звернення.
Якщо страховик не вирішив питання, можна використовувати передбачені законом механізми захисту — звернення до НБУ та, залежно від обставин, судове оскарження.
FAQ
Так. Якщо потерпіла особа вважає, що страховик неправильно визначив розмір відшкодування, вона може звернутися до страхової компанії з обґрунтованою вимогою переглянути розрахунок. Якщо спір не вирішено, можуть застосовуватися інші передбачені законом способи захисту, зокрема судове оскарження.
Не в кожній ситуації. Спочатку варто отримати розрахунок страховика та з’ясувати причину розбіжності. Якщо для підтвердження іншого розміру збитків потрібна професійна оцінка, можна звернутися до відповідного оцінювача або судового експерта.
Потрібно перевірити акт огляду та розрахунок. Якщо пошкодження пов’язані з ДТП, але не враховані, їх варто зафіксувати та письмово повідомити про це страховика. За потреби можна використовувати професійну оцінку для підтвердження розміру збитків.
Спочатку доцільно звернутися безпосередньо до страховика. Якщо питання не вирішене, споживач може звернутися до Національного банку України. Якщо залишається спір щодо майнової вимоги, питання може вирішуватися в судовому порядку.
Нагадаємо, раніше ми писали, що робити, якщо водій залишив місце ДТП .
 Джерело: dnepr.express

Новини рубріки
Вважався зниклим безвісти: на Донеччині загинув військовий з Дніпропетровщини
25 вересня 2026 р. 21:12
Похолодання відступає: Україну чекають сонячні вихідні та до +22°
25 вересня 2026 р. 21:06