вологість:
тиск:
вітер:
Повернення коштів: як діяти ФОПу, коли клієнт скасовує оплату карткою
29 вересня 2026 р. 12:37


29 вересня 2026 р. 12:37
Якщо покупець опротестовує оплату, Закон «Про платіжні послуги» дозволяє банку заблокувати суму до 30 днів. Кошти залишаються на балансі, але підприємець не може ними розпоряджатися. Розглянемо, чим скасування відрізняється від повернення та чарджбеку.
Скасування, повернення і чарджбек — у чому різниця
Процедура залежить від часу звернення. Скасування можливе у день оплати: розрахунок не завершений, тому після зняття утримання кошти повертаються покупцю. Блокування знімається й автоматично: якщо запит на списання відсутній 11 діб, сума звільняється.
Повернення стосується розрахованої транзакції: у monobank сума надходить за 1–3 дні. Чарджбек ініціюється через банк-емітент, після чого до процесу залучаються платіжна система та магазин.
Як провести повернення
Повернення здійснюється тим самим каналом, а еквайринг для ФОП об’єднує кілька інструментів. Форму розрахунку змінювати не можна: податкова забороняє видавати готівку за карткову оплату. Для ідентифікації потрібен код RRN з чека.
Алгоритм дій залежить від каналу оплати:
POS-термінал — опція «Відміна операції» того самого дня або «Повернення за номером операції» пізніше.
Термінал у смартфоні — меню «Скасувати платіж», повністю або частково.
Інтернет-еквайринг, QR-стійка та платіжні посилання — бізнес-кабінет web.monobank.ua, кнопка «Повернення платежу».

Документи для податкової
Операція в терміналі не є остаточним етапом. Якщо продаж проходив через ПРРО, підключення послуги «еквайринг монобанк» не скасовує загальних правил: необхідно створити видатковий чек ФКЧ-2 з від’ємною сумою, оскільки застосування «сторно» заборонене законом.
Заява покупця не є обов’язковою, проте разом з фіскальним чеком та банківською випискою цей документ надійно підтверджує підставу для коригування: пункт 292.11 Податкового кодексу виключає з доходу єдинника суми, які продавець повернув після відмови клієнта від товару.
Коли справа доходить до спору
Добровільне повернення вирішує ситуацію за кілька днів. Якщо продавець відмовив або клієнт не впізнав платіж, він ініціює чарджбек через свій банк. Типові підстави: товар не доставлено, кошти списано двічі або реквізитами скористалися шахраї.
Тоді банк блокує суму, а підприємець має короткий строк для надання доказів: чеку, накладної, листування. Клієнт може оскаржити операцію протягом 120 днів. Вартість програного арбітражу становить близько $600 у Visa та $750 у Mastercard, а часті спори здатні спричинити підвищення тарифу на еквайринг.
Витрати на кожному наступному етапі зростають — від безплатного скасування до арбітражу із замороженим рахунком, тому подібні ситуації краще вирішувати без залучення платіжних систем.
 Джерело: firtka.if.ua

Новини рубріки
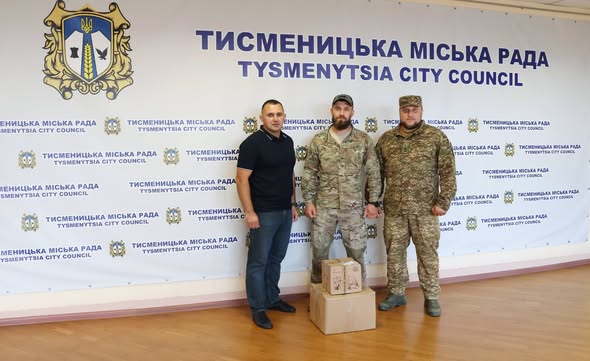
Тисменицька громада передала павербанки бійцям Національної гвардії України
29 вересня 2026 р. 14:13
Понад 30 років розмов і резолюцій: як на Прикарпатті намагалися відкрити пункт пропуску з Румунією
29 вересня 2026 р. 14:06