вологість:
тиск:
вітер:
Податки зі стипендій у 2026 році: скільки можуть утримати з виплати та що потрібно знати отримувачам
17 вересня 2026 р. 12:17


17 вересня 2026 р. 12:17
У 2026 році стипендії, які підприємства та організації виплачують фізичним особам, можуть оподатковуватися не в повному обсязі, а лише з частини, що перевищує встановлений неоподатковуваний розмір. Максимальна сума стипендії, яка за визначених умов не включається до оподатковуваного доходу, становить 4 660 гривень на місяць.
Про особливості оподаткування таких виплат Vgorode розповіла адвокатка юридичної компанії «Приходько та партнери» Юлія Панасюк. За її словами, якщо сума стипендії перевищує встановлений ліміт, із різниці утримуються податок на доходи фізичних осіб та військовий збір.
Яка частина стипендії оподатковується
У 2026 році неоподатковувана частина стипендії, яку підприємство або організація виплачує фізичній особі, становить до 4 660 гривень на місяць. Якщо виплата більша, оподатковується не вся сума, а лише перевищення над цим розміром.
До оподатковуваної частини застосовуються дві ставки: 18% податку на доходи фізичних осіб та 5% військового збору. Таким чином, загальний розмір утримань із частини стипендії, яка перевищує 4 660 гривень, становить 23%.
Примітка редактора: податок на доходи фізичних осіб, або ПДФО, — це податок, який утримується з доходів фізичних осіб. Військовий збір — окремий обов'язковий платіж із доходів громадян, який сплачується до бюджету.
Наприклад, якщо підприємство виплачує людині стипендію у розмірі 6 000 гривень на місяць, неоподатковувана частина становитиме 4 660 гривень. Різниця — 1 340 гривень — вважатиметься оподатковуваною.
- ПДФО з 1 340 гривень становитиме 241,20 гривні;
- військовий збір — 67 гривень;
- загальна сума утриманих податків — 308,20 гривні;
- сума, яку отримає людина після утримання податків, — 5 691,80 гривні.
Тобто перевищення встановленого неоподатковуваного розміру не означає, що людина втрачає 23% від усієї стипендії. Податки в цьому випадку розраховуються саме з суми перевищення.
Хто має сплачувати податки зі стипендії
Якщо стипендію виплачує підприємство або організація, саме виплатник виступає податковим агентом. Це означає, що компанія повинна самостійно визначити оподатковувану частину виплати, розрахувати суму податків, утримати їх із доходу отримувача та перерахувати до бюджету.
Податковий агент також має відобразити відповідну виплату та утримані податки у звітності. Для отримувача це означає, що за умови правильного оформлення та належного утримання податків йому, як правило, не потрібно самостійно сплачувати ці суми до бюджету лише через отримання такої стипендії.
Водночас важливе значення має документальне оформлення виплати. Самого зазначення слова «стипендія» у документах недостатньо, якщо за своєю суттю виплата має інший характер.
Наприклад, якщо гроші фактично є оплатою за виконану роботу, надані послуги або іншим видом доходу, до них можуть застосовуватися інші правила оподаткування. Тому підприємствам важливо визначити реальні підстави для виплати ще до її здійснення.
Навіщо бізнесу правильно оформлювати стипендіальні виплати
Для підприємств та організацій стипендії можуть бути одним зі способів підтримати студентів, молодих спеціалістів або майбутніх працівників. Такий формат дозволяє компаніям допомагати людям під час навчання та водночас формувати кадровий резерв для майбутньої роботи.
Однак податкові наслідки залежать від того, на яких підставах здійснюється виплата, кому саме вона призначена, якою є її сума та як оформлені відповідні документи. Тому перед встановленням стипендії підприємству варто заздалегідь визначити юридичні та бухгалтерські підстави для такої виплати.
Як пояснила Vgorode адвокатка Юлія Панасюк, під час оформлення стипендії важливо звернути увагу не лише на її назву, а й на фактичний зміст відносин між сторонами. Це дозволяє правильно визначити податковий режим виплати та уникнути ситуації, коли кошти називаються стипендією, але фактично мають ознаки заробітної плати, оплати послуг або іншого доходу.
На практиці до моменту першої виплати підприємству потрібно визначити правову підставу для нарахування стипендії, її розмір і періодичність, підготувати необхідні документи та встановити порядок бухгалтерського й податкового обліку.
Для отримувачів стипендій головним практичним моментом є розуміння того, що у разі виплати понад 4 660 гривень на місяць податки у 2026 році розраховуються із суми перевищення. Тому фактична сума, яка надходить на рахунок або видається отримувачу, може бути меншою за суму, зазначену в документах про призначення стипендії.
Водночас конкретний порядок оподаткування залежить від правових підстав виплати та статусу отримувача. Саме тому підприємствам, які планують запровадити стипендіальні програми, важливо перевірити документи та податкові правила до здійснення виплат.
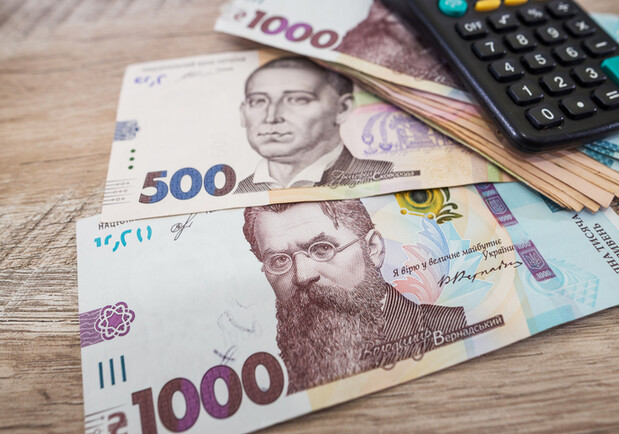 Джерело: VGORODE (Київ)

Новини рубріки
У Києві ворожим ударом пошкоджено станцію "Микільська Слобідка": Kyiv City Express змінив маршрут
17 вересня 2026 р. 11:41
Масований обстріл Київщини: Кличко та Ткаченко оновили дані
17 вересня 2026 р. 10:55