Київ
вологість:
тиск:
вітер:
Погода на 10 днів від
sinoptik.ua
ОВДП: де купувати та головні відмінності від депозиту
05 листопада 2025 р. 20:24


05 листопада 2025 р. 20:24
Облігації внутрішньої державної позики — це інструмент, у якому простота сходиться з надійністю: ви позичаєте кошти державі, а держава зобов’язується повернути номінал і відсотки у визначені дати.
Наразі придбати їх можна двома способами — через застосунок «Дія» або у банків чи брокерів.
Про це йдеться в
нашій новій статті.
ОВДП — це не
депозит
, навіть якщо відчуття дуже схожі. Якщо ви тримаєте папери до погашення, отримаєте той дохід, який закладався.
Якщо ж плануєте достроковий вихід, варто думати про ліквідність і ринкову ціну: інколи вона може бути нижчою за вашу покупку, і це нормально для ринку боргових інструментів.
Саме тому людям з динамічним грошовим потоком і змінним сервісним графіком (зокрема військовим) рекомендується або брати строк «під подію», або відразу відкривати кабінет у банку/брокера з доступом до вторинки. Це не «краще чи гірше» за «Дію» — це просто інша ступінь керованості.
Щодо дохідності
На практиці різниця виникає не стільки від «де купили», скільки від «що саме обрали». Через банки й брокерів зазвичай доступніші ширші полиці випусків: гривневі з різними строками (різниця між 6 і 18 місяцями в дохідності може бути відчутною), валютні з номіналом у доларах або євро, військові випуски з чіткими датами.
«Дія» навмисно стандартизує вибір, щоб не перевантажувати початківця деталями; це плюс на старті та мінус для портфельної оптимізації. Податковий режим приємний у будь-якому варіанті: дохід фізичних осіб від ОВДП звільнений від ПДФО та військового збору, і банки прямо акцентують на цьому у відкритих матеріалах.
Чи є сенс переплачувати комісії за «професійність»?
Відповідь залежить від суми, частоти операцій і вашого стилю. У публічних умовах низка установ декларує нульові комісії для фізосіб у разі купівлі через онлайн-канали. У будь-якому разі радимо дивитися не лише на «комісію за ОВДП», а на повну картину руху коштів: переказ із банку на інвестрахунок, конвертацію для валютних випусків, ліміти чи тарифи за окремі платежі.
«Нуль» у карточці інструменту — це добре, але прозора загальна вартість — ще краще. Не раз доводилося бачити, як новачок «з'їдає» частину очікуваного відсотка на конвертації або непомітних сервісних платежах, хоча формально «комісія за купівлю» дорівнювала нулю.
Найздоровіша траєкторія виглядає так. Спершу — невелика сума через «Дію» заради практики і відчуття процесу; потім — відкриття інвестрахунку в банку чи брокера, де все зібрано в одному кабінеті, і поступовий перехід до вибору строків, валют і реінвестування купонів.
Де купувати ОВДП
Якщо ви плануєте формувати «ядро» портфеля на сотні тисяч і вище, якщо вам важливо поєднати гривневі та валютні випуски, підбирати строки «під події», реінвестувати або іноді продавати раніше — комфортніше відразу мати повноцінний кабінет у банку чи брокера з прозорою вторинкою й аналітикою.
Насправді найрозумніший вибір — комбінувати: залишити «Дію» як простий і швидкий канал (зокрема для освітніх цілей членів сім’ї), а основну роботу з портфелем перенести туди, де більше керованості.

Тетяна Берегова
Кореспондент-редактор
Також за темою
ОВДП: де купувати та головні відмінності від депозиту
Мінімальні за останнє десятиліття: непрацюючі кредити продовжують скорочуватися
У НБУ розповіли, коли очікувати зниження облікової ставки
У серпні банки видали українцям іпотек на 1,4 млрд грн: у яких регіонах найбільше
Як військовослужбовцю реструктуризувати кредит: пояснення НБУ та ПриватБанку
Sense Bank почав співпрацю з Пенсійним фондом України у межах програми єОселя
Мінімальні за останнє десятиліття: непрацюючі кредити продовжують скорочуватися
У НБУ розповіли, коли очікувати зниження облікової ставки
У серпні банки видали українцям іпотек на 1,4 млрд грн: у яких регіонах найбільше
Як військовослужбовцю реструктуризувати кредит: пояснення НБУ та ПриватБанку
Sense Bank почав співпрацю з Пенсійним фондом України у межах програми єОселя
 Джерело: finance.ua
Завантажуєм курси валют від minfin.com.ua

Новини рубріки

Kasta і "Укрпошта" запустили тимчасову безкоштовну доставку
24 вересня 2026 р. 15:06

Російська атака пошкодила виробництво та склад "ТК-Домашній Текстиль" у Києві (ФОТО)
24 вересня 2026 р. 15:06
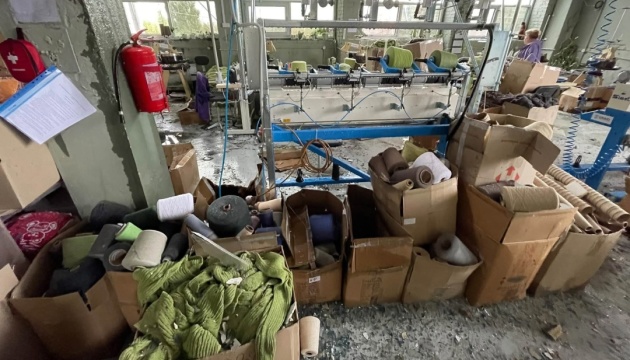
У Києві російська ракета знищила виробництво та склад «Текстиль-Контакт»
24 вересня 2026 р. 15:06