вологість:
тиск:
вітер:
Депозити vs НПФ: 20 років у цифрах — що насправді захистило ваші гроші
09 квітня 2026 р. 10:09


09 квітня 2026 р. 10:09
Як це працює: базові механізми
20 років в одному графіку
Ключові точки
| Рік | Подія | Вплив на депозити | Вплив на НПФ |
| 2008–2009 | Фінансова криза, банкрутства банків | Масові невиплати, паніка | Дохідність впала до 5 %, але фонди вижили |
| 2014–2015 | Анексія Криму, девальвація, інфляція 43 % | Ставки зросли до 22–25 %, але реальна дохідність від'ємна | НПФ показали +18 %, але також не покрили інфляцію |
| 2020 | COVID-19, зниження облікової ставки НБУ до 6 % | Депозитні ставки впали до 7–9 % | НПФ: +11,4 %, що вдвічі перевищило інфляцію 5 % |
| 2021 | Рекордно низькі ставки (4,27 % — мінімум за всю історію) | Депозит ~7 % — найнижче за 20 років | НПФ: 6 % середня, третина фондів — збиткові |
| 2022 | Повномасштабне вторгнення, інфляція 26,6 % | НБУ підняв ставку до 25 %, депозити зросли | НПФ: +15 %, але проти інфляції — мінус |
| 2024 | Відновлення ринку | Депозити 15–18 %, максимум до 18 % річних | НПФ: рекордні +20 %, активи досягли 5,7 млрд грн |
Головний розрахунок: 10 тис. грн вкладені 2005 року
| Сценарій | Сума 2025 р. | Коментар |
| НПФ (без податків під час накопичення) | ≈173 тис. грн | Складний % без щорічного податкового «обрізання» |
| Депозит (після 23 % податків: ПДФО 18 % + ВЗ 5 %) | ≈87 тис. грн | Щорічне стягнення ~23 % від доходу суттєво гальмує зростання |
| Інфляційний бар'єр (скільки потрібно, щоб просто не знецінитись) | ≈99 тис. грн | Депозит після податків — нижче цього рівня |
Податковий фактор: прихована перевага НПФ
Ризики: де та що може піти не так
Ризики депозиту
- Системний ризик банку. Гарантується ФГВФО лише до 600 тис. грн на одного вкладника в одному банку. У 2014−2015 роках збанкрутувало понад 90 банків — частина вкладників втратила кошти понад ліміт.
- Інфляційний ризик. У роки з інфляцією 26−43% навіть ставка 20−22% давала від’ємну реальну дохідність.
- Ризик раннього розірвання. Більшість депозитів за дострокового розірвання дають 0,1% замість обіцяних 15−18%.
Ризики НПФ
- Ринковий ризик. Кожен третій НПФ 2021 року показав від’ємну дохідність. Різниця між кращим і гіршим фондом — десятки відсотків за рік.
- Ризик КУА. Результат залежить від якості управління активами конкретної компанії.
- Ризик ліквідності. Виплати з НПФ можливі лише в разі досягнення пенсійного віку, критичній хворобі або виїзді на ПМП за кордон.
- Регуляторний ризик. Зміни в законодавстві можуть вплинути на умови виплат.
Дохідність топ-НПФ: хто скільки заробив
| НПФ | Дохідність (останній рік, дані 2021) | Накопичена від дня заснування |
| Династія | 9,6 % | ~23 % середньорічних від 2013 р. |
| Емерит-Україна | 8,5 % | Стабільно в топ-3 |
| ОТП Пенсія | 7,2 % | Найбільша клієнтська база |
| Фармацевтичний | 7,3 % | Корпоративний, обмежений доступ |
| Середня по ринку | 6,2 % (2021) / 20 % (2024) | Значна розбіжність між роками |
Як обрати недержавний пенсійний фонд: що дивитися у 2024−2025 роках
- дивитися не лише на останній рік, а на 3−5-річну історію — чи фонд системно «обганяє» інфляцію;
- порівнювати кілька фондів між собою, а не орієнтуватися тільки на рекламні цифри.
- частка надійних інструментів (ОВДП, депозитів у стійких банках);
- частка більш ризикових активів (акції, корпоративні облігації), які можуть дати більший потенціал, але й більшу волатильність;
- відповідність портфеля вашому горизонту: молодій людині з горизонтом 20+ років можна дозволити собі фонд із більшою часткою «активного» ризику, а тим, кому до пенсії менше 10 років, — логічно дивитися в бік помірніших стратегій.
- стаж фонду: кілька повних економічних циклів (криза/відновлення) — великий плюс;
- активи під управлінням та кількість учасників: надто маленький фонд із сотнями вкладників може бути менш стійким до шоків, але й надто великий без прозорої звітності — не завжди ідеальний варіант;
- стабільність: відсутність різких «провалів» по дохідності, затримок із виплатами та конфліктів навколо адміністрування.
- перевіряйте, хто є засновниками фонду, КУА та адміністратора, чи мають вони досвід в інвестиційному бізнесі;
- звертайте увагу на наявність ліцензій, членство в профільних асоціаціях, публічність менеджменту;
- репутаційні кейси — важливі: чи були скандали, судові спори, історії з затримками виплат.
- розмір винагороди КУА, адміністратора та зберігача;
- будь-які додаткові збори (за внесення/виведення коштів, зміну умов виплат тощо);
- правила дострокового припинення участі та випадки, коли можна забрати кошти раніше пенсійного віку (інвалідність, критичні захворювання, виїзд за кордон, спадкування — усе це прямо передбачено законодавством та типово прописується в правилах фонду).
- наявність онлайн-кабінету або мобільного застосунку, де можна бачити стан рахунку;
- регулярні звіти (щоквартальні/щорічні) з розбивкою по дохідності, портфелю, витратах;
- прозорі канали комунікації: гаряча лінія, e-mail, чат, зрозумілі відповіді на запитання;
- зрозумілі форми заяв, договорів, відсутність надмірно складних формулювань і прихованих умов.
- використовуйте депозити для коротких та середніх цілей (подушка, великі покупки, 1−5 років);
- НПФ — для дуже довгих цілей (додаткова пенсія, капітал «на старість», можливість раніше зменшити навантаження на себе в майбутньому);
- диверсифікуйте: один фонд із адекватною історією, а за бажання — 2−3 різні НПФ з різними стратегіями.
Коли та що обирати: практична матриця рішень
| Критерій | Депозит ✅ | НПФ ✅ |
| Горизонт | До 3 років | Від 10 років і більше |
| Ціль | Зберегти + трохи заробити | Накопичити на пенсію / довгострокові цілі |
| Ліквідність | Важлива — гроші можуть знадобитись | Не критична — кошти «заморожені» |
| Ставлення до ризику | Консервативне | Помірне, з розумінням ринку |
| Тип доходу | Офіційна зарплата чи ні | Офіційна зарплата (для податкової пільги) |
| Сума | Будь-яка | Від 500 грн/міс. і більше |
Комбінована стратегія: як реально використовують обидва інструменти
Висновки

 Джерело: finance.ua

Новини рубріки

Kasta і "Укрпошта" запустили тимчасову безкоштовну доставку
24 вересня 2026 р. 15:06

Російська атака пошкодила виробництво та склад "ТК-Домашній Текстиль" у Києві (ФОТО)
24 вересня 2026 р. 15:06
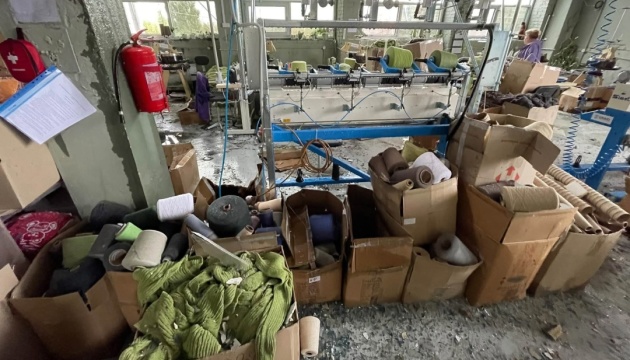
У Києві російська ракета знищила виробництво та склад «Текстиль-Контакт»
24 вересня 2026 р. 15:06