вологість:
тиск:
вітер:
Продати чи закласти: що вигідніше власнику квартири, якому терміново потрібні гроші
14 вересня 2026 р. 12:51


14 вересня 2026 р. 12:51
Життєві обставини бувають різними: термінове лікування, розвиток бізнесу, невідкладний ремонт, інші великі витрати. У цих ситуаціях джерелом отримання великої суми грошей може бути квартира. Фактично є два сценарії. Терміново продати нерухомість. Або – взяти кредит під заставу квартири . У кожного варіанта є переваги, витрати та ризики.
Терміновий продаж квартири: швидкі гроші та втрачений актив
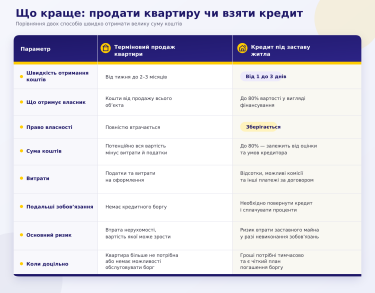
У разі продажу можна отримати значну суму без боргових зобов'язань. Але звичайна угода, коли треба знайти покупця, погодити ціну, перевірити документи, провести оформлення, – триває від одного місяця. Якщо часу немає, доводиться звертатися до викупників. Дисконт при продажу може сягати 20-40% від ринкової вартості нерухомості. Додатково – витрати на рієлтора, нотаріуса та можливі податки – ПДФО 5% і військовий збір 5%. Головний мінус – власник остаточно втрачає актив, який може дорожчати.
Кредит під заставу нерухомості: гроші без втрати житла
Кредит під заставу квартири – альтернатива продажу. Вона дозволяє залишити за собою право власності. Сума кредиту залежить від оцінки квартири незалежним експертом. До уваги беруть:
- загальний стан;
- розташування;
- ліквідність нерухомості.
Ставки стартують від 1,5% на місяць, часто передбачене дострокове погашення без штрафів. Але якщо позичальник не виконує умови договору, на заставлене майно може бути звернене стягнення.
Що краще: продати квартиру чи взяти кредит
Цікава аналітика
Обираючи між двома варіантами, варто зіставити зростання ринкової вартості нерухомості з потрібною сумою грошей. Розглянемо умовний приклад: є квартира вартістю 2 млн грн, екстрено потрібні 1,2 млн грн. При терміновому продажу можна отримати близько 1,4 млн грн за умови дисконту 30%. Додаткові витрати – оформлення та можливі податки. Квартира переходить до нового власника, а її подальше зростання у ціні вже не приносить вигоди.
За умови кредиту під нерухомість можна отримати необхідні 1,2 млн грн, залишивши нерухомість у власності. За ставки 1,5% щомісячна плата становить 18 тис. грн. Якщо через рік позичальник повертає тіло кредиту та відсотки, він зберігає актив. За даними ЛУН, станом на 1 вересня 2026 року, за рік вартість нерухомості зросла на 5% у Києві, 15% у Львові та 16% в Ужгороді. Рішення закласти квартиру дає змогу вирішити поточну потребу в коштах і зберегти право власності.
Про ризики – чесно
Кредит під нерухомість – не безплатне фінансування. Відсоткова ставка збільшує загальну суму повернення, а головний ризик – у можливості втрати заставного майна у разі невиконання умов договору. Проте це дійсно робочий інструмент для підприємця, який дозволяє швидко отримати гроші без продажу майна, надаючи певний пакет документів, але без зайвих перевірок, довідок та обмеження цільового призначення. Тому варто розглядати цей варіант не як вимушений захід, а як зважене фінансове рішення – за умови, що позичальник має стабільне джерело доходу та чіткий план погашення боргу.
Матеріал підготовлено за участю ТОВ "Гелексі Фінанс", що працює під торговою маркою Royal Standard Group. Ліцензія НБУ на надання коштів та банківських металів у кредит – №21/625-рк від 14.06.2024.
Умови кредитування визначаються індивідуально. Рішення про надання кредиту приймається після аналізу заявки. Строк кредиту – від 2 до 60 місяців. Сума кредиту – від 10 000 грн до 2 000 000 грн. Річна відсоткова ставка – від 18% до 114% річних залежно від умов кредитування. Детальна інформація про умови кредитування розміщена на сайті RSG .
Кредитування здійснюється відповідно до законодавства України. Невиконання зобов'язань за кредитним договором може мати наслідком звернення стягнення на предмет застави.
 Джерело: delo.ua (Бізнес)

Новини рубріки

Росія припиняє постачання газу до Вірменії: що відомо про ситуацію
14 вересня 2026 р. 12:36

Чого очікувати від курсу цього тижня — думка банкірки
14 вересня 2026 р. 12:32
Не тільки внаслідок обстрілів: де та чому українці залишились без світла
14 вересня 2026 р. 12:14