вологість:
тиск:
вітер:
Український зернотрейдер програв суд на 43 млн грн через виплати власнику з Нідерландів
21 вересня 2026 р. 12:53


21 вересня 2026 р. 12:53
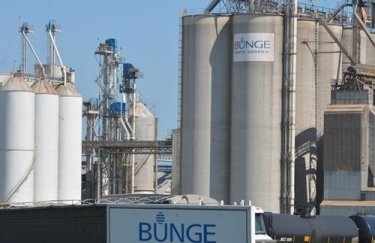
Верховний Суд підтвердив донарахування "Бунге Юкрейн" 42,99 млн грн податків і штрафів у справі про виплату дивідендів власнику з Нідерландів. Суд вирішив, що купівля вже існуючих корпоративних прав у попереднього власника не є внесенням інвестиції безпосередньо в капітал компанії, а тому не дає права на нульову ставку оподаткування дивідендів.
Про це інформує Dilo з посиланням на повідомлення Державної податкової служби та постанову Верховного Суду.
Із загальної суми донарахувань 34,39 млн грн становить основний податковий платіж, ще 8,6 млн грн — штрафні санкції.
Спір стосувався дивідендів, які підприємство у 2017–2019 роках виплачувало своєму власнику — компанії-резиденту Нідерландів. Під час цих виплат застосовувалася нульова ставка податку відповідно до Конвенції між Україною та Нідерландами про уникнення подвійного оподаткування.
Підставою для пільги компанія вважала те, що у 2015 році нідерландський власник придбав 100% корпоративних прав підприємства за $3,55 млн.
Однак Верховний Суд вирішив, що сама купівля частки у попереднього власника не відповідає умові Конвенції про внесення інвестиції безпосередньо в капітал компанії, яка надалі виплачує дивіденди.
Чому суд відмовив у нульовій ставці
Для застосування нульової ставки Конвенція передбачала кілька умов одночасно. Компанія з Нідерландів мала володіти щонайменше 50% капіталу українського підприємства та внести безпосередньо в його капітал не менш як $300 тис.
У цій справі нідерландська компанія придбала вже існуючі корпоративні права у попереднього власника з Кіпру. Тобто $3,55 млн отримав продавець частки, а капітал самого українського підприємства внаслідок угоди не збільшився.
Саме тому Верховний Суд не визнав таку операцію інвестицією в капітал для застосування нульової ставки.
Нідерландський власник згодом дійсно збільшив статутний капітал підприємства на $500 тис., однак це сталося лише у червні 2020 року — вже після виплат дивідендів, щодо яких виник основний податковий спір.
Суди першої та апеляційної інстанцій раніше стали на бік підприємства та скасували податкове повідомлення-рішення. Верховний Суд скасував ці рішення в цій частині та відмовив "Бунге Юкрейн" у вимозі скасувати донарахування.
Для бізнесу рішення означає, що придбання корпоративних прав у попереднього власника саме по собі не можна прирівнювати до прямого внеску в капітал компанії, якщо міжнародна податкова угода прямо вимагає такого внеску для отримання пільгової ставки.
Додамо, за даними Опендата, основний вид діяльності ПІІ "Бунге Юкрейн" — оптова торгівля зерном, насінням і кормами для тварин. Серед інших видів діяльності є виробництво олії та торгівля харчовими оліями.
Нагадаємо, раніше Верховний Суд став на бік податкової у спорі на 3,7 млрд грн з Південним ГЗК. Справа також стосувалася застосування пільгового оподаткування під час виплати дивідендів компаніям-нерезидентам.
 Джерело: delo.ua (Бізнес)

Новини рубріки
ВАКС призначив до розгляду справу заступниці керівника філії «Енергоатому»
21 вересня 2026 р. 13:13

Курс валют на 21 вересня 2026 року: скільки коштує долар, євро та злотий?
21 вересня 2026 р. 12:58

OpenAI прогнозує відтік $280 млрд коштів до 2030 року
21 вересня 2026 р. 12:53