Чи зможе штучний інтелект замінити платіжні сервіси
24 вересня 2026 р. 13:06
24 вересня 2026 р. 13:06
Штучний інтелект поступово переходить від простих рекомендацій до виконання конкретних дій — зокрема пошуку товарів, формування замовлень і навіть ініціювання покупок. Це змінює звичний шлях від вибору товару до оплати та ставить питання про те, якою буде роль платіжної інфраструктури в епоху ШІ-агентів.
Експерти платіжної платформи
WayForPay
провели дослідження та проаналізували розвиток агентної комерції, роль платіжних сервісів та потенційні зміни для бізнесу.
Від поради до покупки
Ще донедавна ШІ в онлайн-шопінгу переважно допомагав порівнювати товари, знаходити потрібні пропозиції чи радити подарунки. Наступним етапом стали так звані ШІ-агенти, які можуть виконувати дії замість користувача: сформувати кошик, передати замовлення та ініціювати оплату за попередньо визначеними правилами.
Такий підхід називають агентною комерцією (agentic commerce). Рівень самостійності агента при цьому може відрізнятися. В одному випадку він лише готує покупку та чекає підтвердження людини, в іншому — може діяти автоматично в межах заздалегідь встановлених умов. Наприклад, придбати квиток, щойно він стане доступним, але не перевищити визначену суму.
Це вже виходить за межі експериментів.
У липні 2026 року Visa повідомила про реальні покупки, які здійснювали ШІ-агенти в Європі.
У межах програми за участю понад 30 емітентів агенти могли переглядати товари, обирати позиції та ініціювати покупки в магазинах-учасниках. Операції проводилися за дозволом клієнтів.
Для бізнесу це означає потенційну зміну самого сценарію покупки: людина може починати його не на сайті магазину, а безпосередньо в діалозі з ШІ-помічником.
Масштаб зростає, але цифри потребують пояснення
Інтерес до використання ШІ для пошуку товарів також помітно збільшується. За даними Adobe, у листопаді-грудні 2025 року переходи з генеративного ШІ на американські торговельні сайти зросли на 693,4% порівняно з аналогічним періодом попереднього року.
Водночас Adobe зазначає, що база такого трафіку поки залишається відносно невеликою. Крім того, перехід із чатбота на сайт ще не означає, що покупку здійснив сам ШІ: користувач міг отримати рекомендацію, перейти за посиланням і самостійно оплатити товар.
Водночас McKinsey оцінює потенційний глобальний обсяг продажів товарів за участю ШІ-агентів у $3−5 трлн до 2030 року. Це прогнозований потенціал, а не вже наявний обсяг ринку, причому оцінка не включає послуги та B2B-сегмент.
Для продавців це означає необхідність відстежувати, звідки приходять клієнти, як вони оформлюють замовлення та чи завершують оплату. У такому сценарії платіжна система стає частиною ланцюжка, який має підтвердити фактичний результат транзакції.
Що робить ШІ, а що — платіжний сервіс
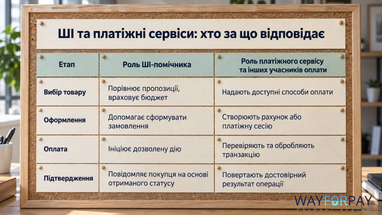
Фраза «ШІ оплатив покупку» на практиці може означати кілька різних процесів. Агент визначає потребу користувача, підбирає товар і звертається до доступних йому інструментів. Далі платіжна інфраструктура обробляє операцію та передає інформацію про її результат.
Тому розвиток агентної комерції не обов’язково означає зникнення платіжних сервісів. Змінюється передусім спосіб взаємодії людини з ними: частину дій, які зараз виконує сам покупець, може взяти на себе ШІ.
Головне питання — хто дозволив витратити гроші
Автоматизація покупок водночас створює нові питання щодо контролю за витратами. Помилка ШІ-рекомендації та помилкове списання коштів мають різні наслідки, тому для агентних покупок важливо визначати межі повноважень.
Зокрема, потрібно встановити:
які товари та в яких продавців агент може купувати;
яку максимальну суму дозволено витрачати;
у яких випадках потрібне додаткове підтвердження людини;
як користувач може перевірити дії агента та оскаржити помилкову операцію.
Ці питання враховує, зокрема, Agent Payments Protocol (AP2) від Google. Протокол передбачає використання криптографічно підписаних доручень, які фіксують намір користувача та погоджені умови покупки. До співпраці навколо протоколу на момент його анонсу долучилися понад 60 організацій.
Як зазначив директор із продуктів і стратегії Visa Джек Форестелл: «Довіра й безпека — це інфраструктура, завдяки якій працює вся система».
Чи можуть агенти обійти звичні платіжні сервіси
Окремі сценарії передбачають використання альтернативної платіжної інфраструктури. Наприклад, протокол x402, представлений Coinbase, дозволяє програмам оплачувати доступ до даних, API та цифрових ресурсів за допомогою стейблкоїнів через вебзапити. Це може бути актуально для ситуацій, коли ШІ-агенту потрібно самостійно придбати невеликий обсяг обчислень, доступ до даних або цифровий ресурс.
Водночас навіть за такого сценарію потрібні механізми зберігання коштів, їхнього переказу та перевірки транзакції. Тобто змінюватися можуть технології та учасники платіжного процесу, але сама потреба у проведенні та підтвердженні розрахунків зберігається.
Що це означає для бізнесу вже зараз
Як зазначають дослідники, повністю автономні покупки — лише один із можливих сценаріїв. На практиці бізнес може почати з простішої моделі: ШІ консультує клієнта та допомагає обрати товар, система магазину перевіряє його наявність і формує рахунок, після чого покупець підтверджує та оплачує замовлення.
У більш автоматизованій моделі частину цих дій зможе виконувати сам агент — у межах дозволів, які заздалегідь встановив користувач.
Таким чином, ШІ поступово скорочує шлях від запиту до покупки, але не скасовує потребу в платіжній інфраструктурі. Для бізнесу ключовими залишатимуться контроль операцій, безпека, підтвердження платежів та можливість відстежити результат кожної транзакції.



 Джерело: finance.ua


