Купити квартиру, не сплачуючи всю суму одразу, сьогодні можна двома основними способами: оформити іпотеку за державною програмою «єОселя» або скористатися розтермінуванням від забудовника.
Обидва інструменти дозволяють розподілити витрати в часі, проте працюють по-різному. «єОселя» дає довгий строк кредитування, менший перший внесок і відносно невелике щомісячне навантаження. Розтермінування зазвичай вимагає більше грошей на старті й передбачає коротший строк, але дозволяє купувати напряму у забудовника ще на ранніх етапах будівництва.
Розбираємо три основні переваги та головне обмеження кожного варіанта — і порівнюємо їх на прикладі однієї квартири в
ЖК Синергія Сіті
в Ірпені.
ЄОселя: менше грошей на старті та довший строк
Невеликий щомісячний платіж
Одна з головних переваг «єОселі» — строк кредитування до 20 років. Завдяки цьому виплати розподіляються на довгий період і щомісячний платіж може бути співмірним із вартістю оренди квартири.
За чинними умовами програми базова ставка становить 7% протягом перших десяти років і 10% — починаючи з одинадцятого. Для категорій, яким держава компенсує частину ставки, діють відповідно 3% і 6%. Максимальний строк кредиту — 20 років.
Це означає, що покупцеві не потрібно за кілька років акумулювати всю вартість житла — значну частину платежів можна розподілити на довший період.
Кредит у гривні
Другий плюс — зобов’язання за кредитом фіксуються у гривні. Тобто зміна курсу долара чи євро сама по собі не збільшує тіло кредиту.
Водночас це не означає, що щомісячний платіж гарантовано залишатиметься однаковим усі 20 років: для нових кредитів програма передбачає зміну ставки після десятого року.
Нижчий поріг входу
Стандартний мінімальний перший внесок за «єОселею» становить 20% вартості житла, а для позичальників віком до 26 років — від 10%.
Це суттєва різниця порівняно з багатьма програмами розтермінування від забудовників. Наприклад, у Синергії перший внесок за розтермінуванням починається від 40%.
Тому для покупця, який має стабільний дохід, але не накопичив половину вартості квартири, «єОселя» може дати значно доступніший старт.
Головне обмеження — програмою можуть скористатися не всі
«ЄОселя» має критерії і до самого позичальника, і до квартири.
Враховується наявність та площа житла, яке вже перебуває у власності сім’ї, вік позичальника, платоспроможність. Є також обмеження щодо площі, вартості та віку житла. Для квартири в будинку, що будується, проєкт має відповідати вимогам програми та банку.
Тобто бажання придбати конкретну квартиру ще не означає, що саме її можна буде профінансувати через «єОселю».
Розтермінування: напряму із забудовником і вже зі старту продажів
Без банківського кредиту
При розтермінуванні покупець укладає договір безпосередньо із забудовником і сплачує квартиру за визначеним графіком. Банк у цій схемі не бере участі, тому не потрібно проходити перевірку на платоспроможність чи сплачувати частину супутніх витрат, характерних для іпотеки — наприклад, страхування або банківські комісії.
Сама модель простіша: перший внесок, визначений строк і графік подальших платежів.
Менше здорожчання за короткий строк
Розтермінування також може мати здорожчання, але механіка відрізняється від банківського кредиту.
У Синергії, наприклад, здорожчання застосовується
не до всієї вартості квартири, а лише до суми, яка залишається після першого внеску
. Тому що більший перший внесок і коротший строк, то меншою буде сума такого здорожчання.
Для коротких програм — наприклад, до року — воно в окремих пропозиціях може бути мінімальним або взагалі відсутнім.
Є й інший фактор. Розтермінування дозволяє зайти в проєкт на ранній стадії будівництва. Із зростанням стадії готовності будинку забудовник, як правило, переглядає вартість квадратного метра.
Тому здорожчання самого розтермінування може частково компенсуватися тим, що покупець зафіксував умови раніше. Це не гарантує зростання вартості конкретної квартири, але є одним із факторів, які варто враховувати під час порівняння двох моделей.
Найбільший вибір — на старті продажів
Ще одна перевага розтермінування — можливість купувати вже зі старту продажів. У цей момент доступний найширший вибір планувань, поверхів, видових характеристик, а стартова ціна квадратного метра є найнижчою в межах проєкту. Із підвищенням стадії готовності будинку забудовник поступово переглядає вартість.
Наприклад, у вересні 2026 в ЖК Синергія Сіті стартували
продажі квартир
у новому 52 будинку. На старті покупці можуть обирати серед однокімнатних, двокімнатних і дворівневих квартир, різних поверхів та планувань. Вартість квадратного метра починається від
50 900 грн
, а придбати квартиру можна в розтермінування.
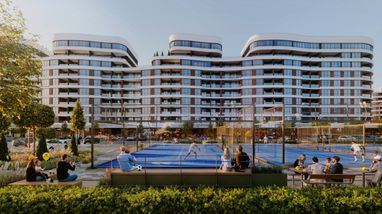
52 будинок входить до нової черги Синергія Сіті, де передбачені власні укриття, великі тераси, рішення для енергонезалежності та нова спортивна інфраструктура, зокрема падел-корти. Тобто ранній вхід дає можливість не лише зафіксувати стартову ціну, а й обрати квартиру в новому продукті тоді, коли асортимент ще максимальний.
З «єОселею» ситуація інша: щоб профінансувати квартиру в будинку, що будується, об’єкт має відповідати умовам програми та вимогам банку. Тому не кожен будинок доступний за програмою від першого дня продажів.
Головний мінус — значно коротший строк
Якщо «єОселя» дозволяє розтягнути кредит до 20 років, то розтермінування від забудовника зазвичай розраховане на кілька років. У Синергії максимальний строк становить чотири роки.
Звідси випливають одразу дві особливості: вищий перший внесок і значно більший щомісячний платіж.
Тому розтермінування більше підходить покупцеві, який уже має суттєву частину вартості квартири та достатній дохід, щоб виплатити залишок за декілька років.
Одна квартира — два сценарії
Щоб різниця була зрозумілішою, розглянемо одну й ту саму однокімнатну квартиру площею
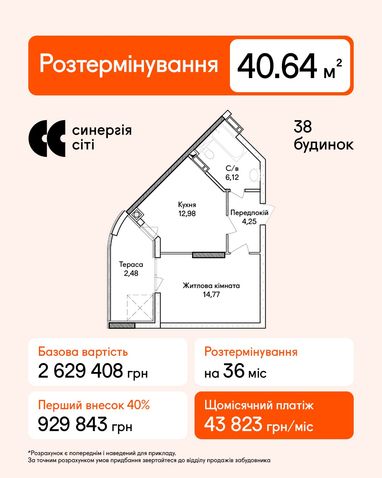
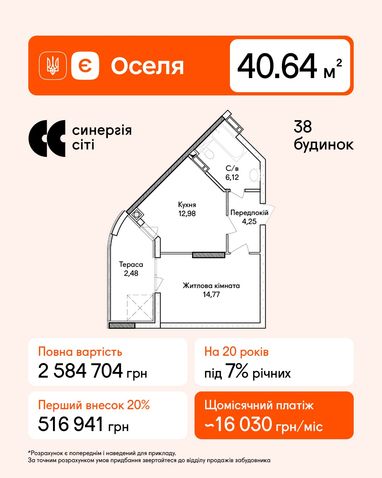
40,64 м² у будинку № 38 Синергія Сіті
.
Для порівняння використовується актуальна вартість квартири в калькуляторі забудовника —
2 629 408 грн
.
Варіант 1. Розтермінування
При розтермінуванні на 36 місяців покупець вносить на старті
40% — 929 843 грн
.
Важливий нюанс розрахунку: здорожчання застосовується лише до неоплаченої частини вартості квартири. Саме тому перший внесок і залишок розраховуються не так, як при простому діленні фінальної вартості квартири у калькуляторі на 40% і 60%.
За актуальним розрахунком забудовника щомісячний платіж протягом 36 місяців становить близько
43 823 грн
.
Тобто покупець вкладає значно більшу суму на старті та має досить високий щомісячний платіж, зате повністю розраховується за квартиру приблизно за три роки.
Варіант 2. єОселя
Якщо ту саму квартиру
придбати за «єОселею»
з першим внеском 20%, на старті потрібно близько
525,9 тис. грн
.
Розмір кредиту становитиме приблизно
2,104 млн грн
.
При строку 20 років і ставці 7% орієнтовний платіж протягом перших десяти років становить близько
16,3 тис. грн на місяць
. За чинними правилами для базової ставки з одинадцятого року вона зростає до 10%, тому подальший платіж необхідно рахувати вже за графіком конкретного банку.
Таким чином, на одному й тому самому об’єкті різниця добре помітна: «єОселя» потребує приблизно вдвічі меншого першого внеску і дає майже утричі менше щомісячне навантаження на старті. Натомість покупець залишається у кредиті значно довше і має враховувати проценти та супутні витрати банківського оформлення.
Розтермінування вимагає більшої фінансової спроможності вже зараз, але дозволяє закрити оплату за квартиру за кілька років і не оформлювати довгостроковий банківський кредит.
Тож що вигідніше?
Універсальної відповіді тут немає.
Якщо головне завдання —
зменшити суму, яку потрібно мати на старті, і зробити щомісячний платіж комфортним для сімейного бюджету
, сильнішою виглядає «єОселя».
Якщо покупець має більший капітал на перший внесок, може дозволити собі високий щомісячний платіж і хоче
придбати квартиру на ранньому етапі та швидше повністю за неї розрахуватися
, варто розглядати розтермінування.
Тому порівнювати ці інструменти лише за процентною ставкою недостатньо. Важливо дивитися на суму першого внеску, щомісячне навантаження, загальні витрати за весь період, строк виплат і момент, на якому покупець входить у проєкт.
* Розрахунки є попередніми та наведені для прикладу. Фактичні умови «єОселі» залежать від рішення банку, категорії позичальника та умов програми на момент оформлення. Умови розтермінування залежать від обраної квартири, першого внеску та строку. За точним розрахунком придбання звертайтеся до відділу продажів забудовника.


 Джерело: finance.ua