вологість:
тиск:
вітер:
Уряд схвалив законопроєкт про протидію податковим зловживанням - за стандартами ЄС
14 жовтня 2026 р. 11:33


14 жовтня 2026 р. 11:33
Як передає Укрінформ, про це повідомило Міністерство фінансів .
Законопроєкт передбачає запровадження:
- механізму оподаткування приросту вартості активів, який виник в Україні та може залишитися неоподаткованим унаслідок переміщення таких активів за межі України (імплементація статті 5 ATAD);
- загального правила протидії податковим зловживанням (GAAR), спрямованого на нейтралізацію податкових наслідків операцій або сукупності операцій, які, незважаючи на формальну відповідність законодавству, здійснюються за відсутності обґрунтованих комерційних причин з метою отримання податкової вигоди, що суперечить меті відповідних положень Податкового кодексу України (імплементація статті 6 ATAD);
- механізму нейтралізації податкових наслідків гібридних розбіжностей, які виникають внаслідок відмінностей у податковому трактуванні фінансових інструментів, операцій або суб’єктів у різних податкових юрисдикціях та можуть призводити, зокрема, до подвійного врахування витрат або до врахування витрат без відповідного включення доходу до бази оподаткування (простіше кажучи — коли та сама операція по-різному враховується для податкових цілей у двох країнах) (імплементація статей 9, 9a, 9b ATAD).
Відповідно до запропонованих змін: діятимуть правила оподаткування переміщення активів за межі України; діятиме загальне правило протидії податковим зловживанням; діятимуть правила усунення наслідків гібридних розбіжностей.
Зазначається, що оподаткування при переміщенні активів поширюватиметься на платників податку на прибуток підприємств, у тому числі на нерезидентів, які діють в Україні через постійні представництва. Правило не застосовуватиметься до тимчасового (до 12 місяців) переміщення активів у межах операцій фінансування з цінними паперами, застави, забезпечення пруденційних вимог до капіталу або управління ліквідністю, до переміщення активів між платником податку та його дочірнім підприємством, а також у випадках, коли Україна не втрачає права на оподаткування. Повторне оподаткування однієї і тієї самої суми приросту вартості не допускається.
Метою законопроєкту є захист національної системи оподаткування прибутку підприємств від практик ухилення від сплати податків і уникнення оподаткування. Такі практики можуть призводити до розмивання податкової бази та переміщення прибутку до юрисдикцій з нижчим рівнем оподаткування.
"Разом із проєктом Закону України щодо імплементації статті 4 цієї Директиви (реєстраційний № 16036 від 04.09.2026) пакет законодавчих змін посилить систему протидії практикам ухилення від сплати податків відповідно до стандартів ЄС", - йдеться в повідомленні.
Законопроєкт, після прийняття парламентом, набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2028 року.
Як повідомлялося, Верховна Рада України 13 жовтня підтримала у першому читанні законопроєкт № 16036 щодо імплементації правил протидії практикам ухилення від сплати податків, які мають безпосередній вплив на функціонування внутрішнього ринку Європейського Союзу та України відповідно до Директиви ATAD.
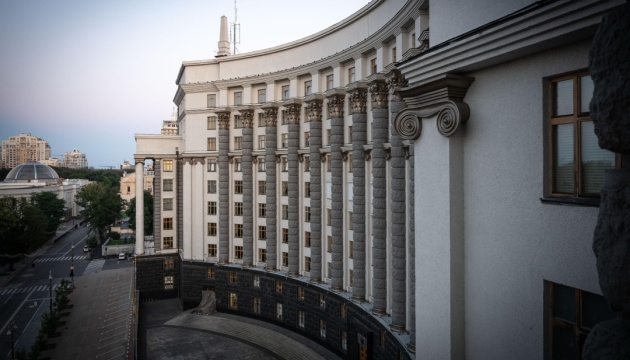
Фото: КМУ
 Джерело: ukrinform.ua (Економіка)

Новини рубріки
Підприємства ОПК залучили вже понад 12,5 млрд грн пільгових кредитів: які умови держпрограми
14 жовтня 2026 р. 11:57