Інфляція 10% у вересні: чому ростуть ціни в магазинах та як захистити свої заощадження (відео)
17 жовтня 2026 р. 15:21
За даними Держстату, у
вересні річна інфляція в Україні прискорилася до 10% проти 8,1% у серпні. За місяць споживчі ціни зросли на 2,1%. Це означає, що товари та послуги в середньому подорожчали, а купівельна спроможність грошей знизилася.
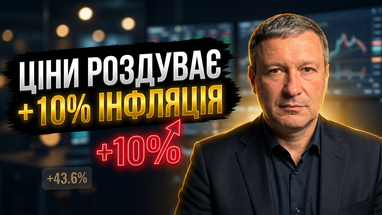
У новому випуску на YouTube-каналі віцепрезидент Асоціації українських банків, голова правління Глобус банку Сергій Мамедов
розповідає
, як розрахувати реальну купівельну спроможність ваших заощаджень та гривневих депозитів.
Що подорожчало найбільше
За словами банкіра, у вересні ціни на яйця зросли на 43,6%, освітні послуги — на 17,4%, одяг і взуття — на 8,5%. Водночас овочі подешевшали на 2,3%, а фрукти — на 5,7%.
Загальний показник інфляції не є середнім арифметичним зміни цін на всі товари. Під час його розрахунку враховують споживчий кошик, у якому різні категорії мають різну вагу залежно від того, яку частину загальних споживчих витрат вона займає.
Офіційна інфляція — це загальний зріз економічних процесів, але особисті витрати кожного можуть змінюватися інакше.
Наприклад, якщо значна частина сімейного бюджету йде на продукти, подорожчання їжі буде особливо помітним. А родина, яка оплачує навчання дітей, гостріше відчує зростання вартості освітніх послуг.
Чому ціни продовжують зростати
У вересні базова інфляція становила 8,8% у річному вимірі та 2% за місяць. Загальна інфляція враховує весь споживчий кошик, а базова допомагає побачити більш стійку тенденцію зміни цін.
Як пояснив Сергій Мамедов, на зростання цін впливають не лише сезонність, а й наслідки повномасштабної війни. Пошкодження енергетичної інфраструктури, витрати бізнесу на генератори, пальне, логістику та безпеку збільшують собівартість товарів і послуг.
Додатковим чинником є валютний курс, оскільки Україна імпортує значну частину товарів, обладнання та сировини.
Як інфляція впливає на заощадження
Інфляція зменшує кількість товарів і послуг, які можна придбати за ту саму суму грошей.
Наприклад, людина зберігає вдома 100 тисяч гривень. Якщо за рік ціни зросли на 10%, то ці гроші залишаються тими самими 100 тисячами, але купити на них можна вже менше.
За такого зростання цін їхня купівельна спроможність у цінах початку періоду становитиме приблизно 90,9 тисячі гривень.
Тому під час вибору способу збереження коштів важливо оцінювати не лише номінальну дохідність заощаджень, а й те, наскільки вона перекриває інфляцію.
Наприклад, якщо сьогодні ставки за гривневими депозитами сягають максимально 17,5% річних, а інфляція за той самий період становить 10%, то вочевидь дохідність перевищує зростання цін.
Однак потрібно врахувати оподаткування депозитних відсотків, а також те, що майбутній рівень інфляції заздалегідь невідомий.
Тож головне завдання заощаджень — не лише зберегти певну суму грошей, а й максимально захистити їхню купівельну спроможність.