Як ритейлерам не втрачати продажі: досвід MyCredit на FinRetail 2026

23 жовтня 2026 р. 13:35

23 жовтня 2026 р. 13:35


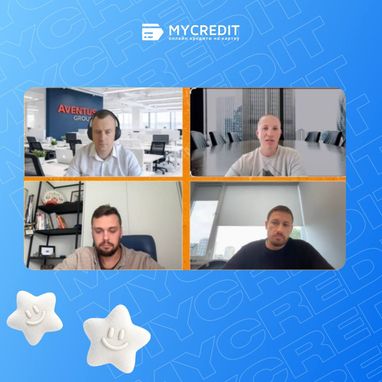
Небанківські фінансові компанії можуть допомогти магазинам повертати частину втрачених продажів, якщо банк відмовив покупцеві або запропонував недостатній кредитний ліміт. Про можливості такого формату взаємодії, швидкість ухвалення рішень і відповідальне кредитування говорив CEO MyCredit Владислав Білан під час панельної дискусії «Кредит без переходу в банк: хто профінансує покупку всередині checkout» на FinRetail 2026.

Доповнювати банківські рішення, а не замінювати їх

Якщо покупець обрав товар, але не зміг скористатися банківською оплатою частинами, магазин ризикує втратити продаж. Альтернативний кредитор розглядатиме заявку за власною моделлю оцінювання ризиків і дати покупцеві додаткову можливість здійснити покупку.

MyCredit планує позиціювати кредитування всередині checkout саме як доповнення до банківських продуктів, а не конкуренцію з ними.

«Ми не забираємо клієнта у банку. Ми повертаємо магазину частину продажів, які після банківської відмови він би втратив», — пояснює Владислав Білан.

Для ритейлера важливо, щоб таке рішення приносило справді додаткові продажі, а не просто змінювало спосіб оплати покупок, які відбулися б і без нього.

Швидкість має поєднуватися з відповідальністю

Під час оформлення онлайн-замовлення кожен додатковий крок може впливати на рішення покупця завершити покупку. Тому кредитування всередині checkout має бути швидким і зручним, без зайвих переходів та повторного введення даних.

У MyCredit близько двох третин клієнтів отримують рішення менш ніж за хвилину, а кошти — до п’яти хвилин.

Водночас швидкість не скасовує необхідності оцінювати платоспроможність клієнта. Банківська відмова сама по собі не означає, що інший кредитор також має відмовити. Проте вона й не гарантує схвалення.

«Ми готові втратити продаж, якщо альтернатива — видати клієнту кредит, який він не може нормально обслуговувати», — наголошує Владислав Білан.

Якщо кредитне навантаження буде надмірним, компанія може запропонувати меншу суму або відмовити у фінансуванні. Остаточне рішення має залишатися за кредитором незалежно від комерційних інтересів магазину.

Як оцінити ефективність партнерства

MyCredit пропонує починати співпрацю з ритейлерами з пілотних проєктів. Для цього можна обрати одного партнера та окрему категорію товарів, а потім оцінити результати на основі фактичних даних.

Для магазину ключовим показником стане кількість додаткових завершених покупок. Для кредитора — якість портфеля, своєчасність платежів і економічна ефективність кредитування.

Лише зростання кількості схвалених заявок не свідчить про успішність моделі. Важливо переконатися, що магазин отримує додаткові продажі, а клієнти можуть обслуговувати свої кредити.

Виходячи з підходу MyCredit, успішне кредитування всередині checkout — це додаткові продажі для ритейлера, зручний процес для покупця та відповідальне кредитування зі здоровою якістю портфеля.

Також за темою

«Доступні кредити 5−7−9%»: НУР отримала 2,8 млрд грн на компенсацію відсотків

Партнерська Як користуватися фінансовим ШІ-агентом і зберігати контроль над грошима

Банки посилюють вимоги до позичальників

Як зростання іпотечних ставок уповільнює ринок житла в США

Партнерський кешбек: чому ви можете не отримати обіцяні гроші

Українці продовжують накопичувати вклади в банках: оновили історичний максимум
Як ритейлерам не втрачати продажі: досвід MyCredit на FinRetail 2026

Джерело: finance.ua

Завантажуєм курси валют від minfin.com.ua