вологість:
тиск:
вітер:
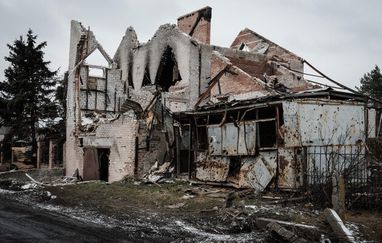
Знищене житло: як змінилася плата за землю
04 листопада 2026 р. 14:27


04 листопада 2026 р. 14:27
Про що йдеться
- для фізичних осіб — власників об’єктів житлової нерухомості, зазначених в абзаці першому цього підпункту:
- у селах — не більш як 0,25 гектара,
- у селищах — не більш як 0,15 гектара,
- у містах — не більш як 0,1 гектара;
- 100 відсотків площі земельної ділянки — у разі якщо загальна площа об’єкта житлової та/або нежитлової нерухомості, зазначеного в абзаці першому цього підпункту, дорівнює або перевищує одну третину загальної площі земельної ділянки, на якій був розташований такий об’єкт нерухомого майна;
- 50 відсотків площі земельної ділянки — у разі якщо загальна площа об’єкта житлової та/або нежитлової нерухомості, зазначеного в абзаці першому цього підпункту, не перевищує одну третину загальної площі земельної ділянки, на якій був розташований такий об’єкт нерухомого майна.
Плата за землю не нараховується і не сплачується за період
Коригування плати

ЄС інвестував 1 млрд євро в житловий сектор України, ще 370 млн готують
Партнерська 35 років стабільності. До 17% річних для ваших коштів: ПУМБ запускає «Дохідний ПЛЮС»
Скільки коштує купити квартиру в Болгарії: чи дає це право на проживання (інфографіка)
Інвестиції в нерухомість від 1 000 грн: S1 REIT відкрила продаж сертифікатів нового фонду S1 Позняки
Які документи потрібні, щоб не втратити право на компенсацію за зруйноване житло
Скільки орендодавців дозволяють жити із тваринами (дослідження)
 Джерело: finance.ua

Новини рубріки
Росіяни атакували склади з взуттям під Одесою: що відомо про наслідки
04 листопада 2026 р. 15:06
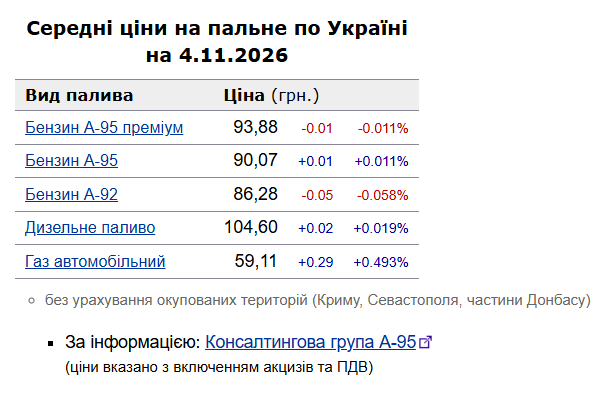
Бензин та дизель: які ціни на АЗС 4 листопада
04 листопада 2026 р. 15:02
ПриватБанк остаточно виграв суд у Коломойського та Боголюбова на понад $3 млрд
04 листопада 2026 р. 14:58