вологість:
тиск:
вітер:
Кредити зростають, але отримати їх стає складніше: чому українські банки відмовляють бізнесу
11 листопада 2026 р. 08:17


11 листопада 2026 р. 08:17
Грошей у банків вистачає, кредитування бізнесу зростає двозначними темпами. Але чи означає це, що українському підприємцю стало простіше отримати позику? Не обов'язково. Банки повідомляють про посилення вимог до позичальників і зниження рівня схвалення кредитних заявок, особливо в сегменті малого та середнього бізнесу. Одним компаніям заважають борги й слабкі фінансові показники, іншим — воєнні ризики або нестача застави. А дехто сам не поспішає позичати гроші. Dilo проаналізувало статистику НБУ від початку року, а також коментарі банків і підприємницьких об'єднань, щоб з'ясувати, чому наразі зростання кредитування не гарантує доступу до грошей для всіх.
Банки видають більше кредитів. Чому отримати їх стає складніше?
За даними Інфляційного звіту Національного банку за жовтень 2026 року , у вересні обсяг чистих гривневих кредитів бізнесу зріс більш ніж на 32% порівняно з аналогічним місяцем попереднього року. Від початку 2026-го приріст становив 26,4%.
Нацбанк пояснює це достатнім запасом коштів у банків, конкуренцією за фінансово стійких позичальників і дією державних та міжнародних програм підтримки.
Здавалося б, для бізнесу це добра новина. Та є нюанс: загальна сума кредитів зростає, а банки стають вибагливішими до тих, хто звертається по гроші.
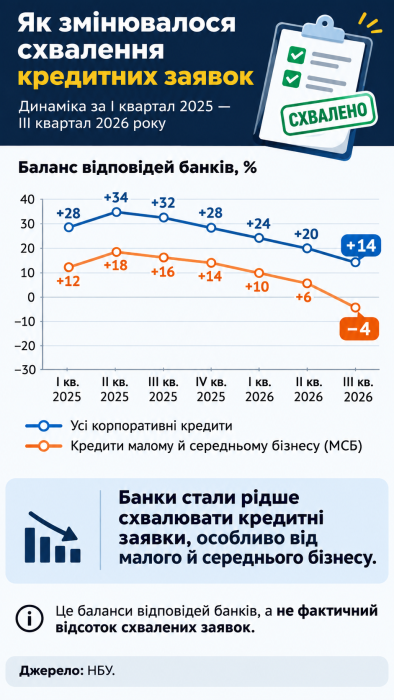
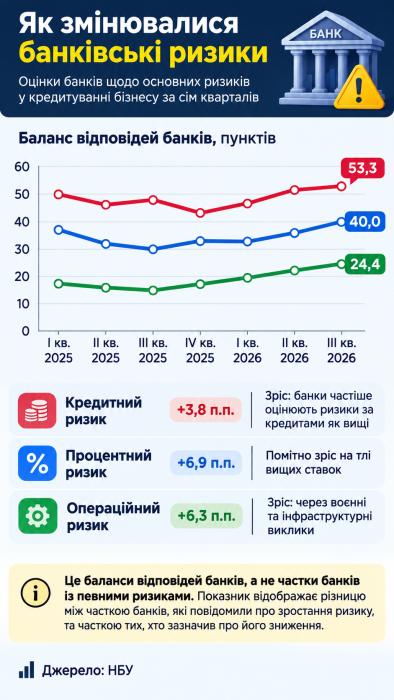
За результатами опитування НБУ про умови банківського кредитування за IV квартал 2026 року , у III кварталі банки вперше із середини 2024-го повідомили про зниження рівня схвалення корпоративних кредитних заявок. Найпомітніше погіршилися оцінки в сегменті малого та середнього бізнесу. Одночасно банки посилили вимоги до позичальників на тлі зростання кредитних ризиків.
Як це можливо: кредитів більше, а отримати їх складніше?
Річ у тім, що обсяг кредитного портфеля та рівень схвалення заявок — різні показники. Перший відображає суму непогашених позик і залежить як від нового кредитування, так і від погашення старих боргів. Другий характеризує те, як змінюється готовність банків кредитувати позичальників.
Банк може збільшувати фінансування надійних клієнтів і водночас відмовляти підприємствам, ризики яких вважає надмірними. Тому зростання кредитного портфеля ще не означає, що ширшому колу підприємців стало легше позичати.
Водночас статистика НБУ не дозволяє визначити, наскільки саме вибірковість банків вплинула на зростання кредитування.
Є й важливе уточнення: результати опитування банків відображають їхні оцінки змін кредитної політики, а не фактичний відсоток відхилених заявок.
Кому банки готові позичати, а кому відмовляють
Для підприємця кредит — це можливість розвивати бізнес. Для банку — передусім ризик, що гроші не повернуться. Саме ця різниця визначає значну частину кредитних рішень.
Олександр Міцура, директор департаменту корпоративних ризиків Райффайзен Банку, у коментарі Dilo назвав серед основних причин відмов малому та середньому бізнесу погіршення фінансового стану, значне боргове навантаження та негативну кредитну історію.
"Для нас принципово важливі життєздатність бізнесу, його здатність генерувати грошовий потік і ділова репутація", — пояснив він.
Подібні проблеми називають і в Кредобанку. За словами Романа Пудлика, керівника управління розвитку агробізнесу та альтернативних продуктів фінансування, отриманню кредиту можуть перешкоджати непрозора фінансова звітність, збитковість підприємства, надмірна заборгованість і недостатня підготовленість до залучення фінансування.
Але навіть підприємство, яке стабільно працює, не застраховане від кредитних труднощів. Особливо якщо його виробництво розташоване поблизу фронту.
Під час оцінювання позичальника банки враховують ризики пошкодження виробничих потужностей, перебої з енергопостачанням, логістичні труднощі та кадрові проблеми.
Окрема проблема — застава. Якщо майно підприємства розташоване в небезпечному регіоні, ризик його пошкодження або знищення може ускладнити використання такого майна як забезпечення кредиту.
Інакше кажучи, підприємство може мати замовлення й продовжувати працювати, але його майно не забезпечує банку достатнього захисту від ризиків. Це не опис конкретного випадку, а пояснення того, як воєнні ризики можуть впливати на кредитне рішення.
За словами Міцури, розташування підприємства саме по собі не є єдиним визначальним чинником. Банк оцінює сукупність ризиків.
У Спілці українських підприємців (СУП) на запит Dilo пояснили, що найбільш вразливими залишаються мікро- та малі компанії. Вони зазвичай мають менше власних коштів і майна, яке можна запропонувати як заставу, а також обмежені можливості захиститися від фінансових ризиків.
На труднощі підприємств, які працюють поблизу фронту, звернула увагу й Наталія Артемчук, менеджерка комітетів Європейської Бізнес Асоціації.
Тут важливо розрізняти дві ситуації. В одній банк відмовляє через слабкий фінансовий стан підприємства або сумніви щодо повернення кредиту. В іншій — фінансуванню життєздатного бізнесу заважають воєнні ризики чи нестача прийнятної застави.
Для підприємця результат може бути однаковим — кредиту немає. Але причини різні, а отже, різними мають бути й рішення.
Чому підприємці самі відкладають кредити та інвестиції
Не всі підприємства, які залишаються без банківських грошей, отримали відмову. Частина бізнесу просто не подає заявки.
За опитуванням ділових очікувань підприємств НБУ за III квартал 2026 року , банківські кредити планували залучати 35,6% компаній — майже стільки ж, скільки кварталом раніше.
Високі процентні ставки назвали причиною, що стримує кредитування, 45,5% опитаних підприємств. Ще 42% респондентів повідомили про наявність інших джерел фінансування.
Для одних підприємців кредит надто дорогий. Інші мають альтернативні джерела коштів. А деякі відкладають не сам кредит, а плани, для яких він потрібен.
Показова ситуація склалася в аграрному секторі.
Олександра Прохорчук, директорка департаменту середніх корпоративних клієнтів Райффайзен Банку, повідомила Dilo, що попит на фінансування оборотного капіталу залишається високим, особливо серед аграрних підприємств.
"Водночас бачимо, що в агроіндустрії клієнти переглядають інвестиційні плани та відкладають їх до вирішення ситуації з портами", — зазначила вона.
Аграріям потрібні гроші, щоб підтримувати поточну роботу. Але вкладати кошти в довгострокові проєкти вони не поспішають, поки зберігається невизначеність із портами та експортом.
Це показує, чому навіть доступний кредит не обов'язково перетворюється на нові інвестиції. Підприємство оцінює не лише вартість позики, а й перспективи майбутніх доходів.
Водночас дані НБУ не свідчать про різке скорочення частки компаній, які планують залучати кредити: у III кварталі вона майже не змінилася. Тому говорити про загальне падіння попиту лише на підставі цих цифр було б некоректно.
Брак кредитів і небажання їх брати — різні проблеми. І для відновлення інвестицій важливо розуміти обидві.
Чи допомагають державні програми та міжнародні гарантії
Якщо кредит надто дорогий — може допомогти пільгова ставка. Якщо бракує застави — гарантія. Але що робити, коли банк сумнівається, що підприємство взагалі зможе повернути гроші?
Це пояснює і можливості, і обмеження державних та міжнародних програм підтримки бізнесу.
Наймасштабнішим інструментом залишається програма "Доступні кредити 5-7-9%".
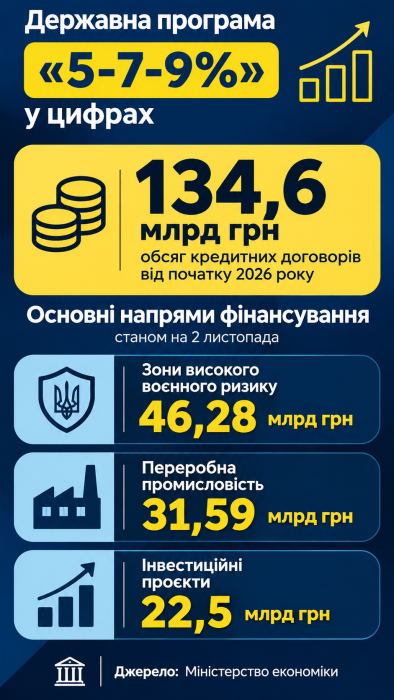
За даними Міністерства економіки , станом на 2 листопада 2026 року від початку року підприємці оформили за програмою близько 31,6 тис. кредитів на 134,6 млрд грн.
Найбільші обсяги фінансування припали на підприємства в зонах високого воєнного ризику — 46,28 млрд грн, переробну промисловість — 31,59 млрд грн та інвестиційні проєкти — 22,5 млрд грн.
У Спілці українських підприємців вважають "5-7-9%" однією з найдієвіших програм державної підтримки бізнесу.
Але дешевший кредит — не те саме, що гарантований кредит. Навіть за пільговою програмою банк перевіряє фінансовий стан підприємства, його боргове навантаження та ризики неповернення коштів.
Водночас окремі банки повідомляють про високий рівень схвалення заявок.
Наталя Буткова-Вітвіцька, членкиня правління Ощадбанку, відповідальна за мікро-, малий та середній бізнес, повідомила Dilo, що банк схвалює близько 80–90% кредитних заявок клієнтів мікробізнесу.
Це показник конкретного банку, який не можна поширювати на весь ринок. Він також не враховує підприємців, які взагалі не звернулися по фінансування.
Тому високий рівень схвалення в одному банку не спростовує загальної тенденції до посилення кредитних вимог.
Ще один інструмент — міжнародні кредитні гарантії.
Для підприємства, якому бракує застави, така гарантія може стати вирішальною. Частину ризику замість банку бере на себе міжнародна фінансова установа. Це дозволяє кредитору розглядати фінансування компаній, яким інакше було б складніше отримати позику.
Роман Пудлик повідомив Dilo, що Кредобанк співпрацює за такими програмами з Європейським банком реконструкції та розвитку, Європейським інвестиційним банком, американською DFC та польським BGK.
За інформацією банку, міжнародними гарантіями покрито 41% його кредитного та лізингового портфеля у відповідних бізнес-сегментах.
У Райффайзен Банку також наголошують на важливості гарантійних механізмів для фінансування підприємств, які стикаються з обмеженнями воєнного часу.
Проте гарантія не перетворює фінансово слабке підприємство на надійного позичальника. Банк однаково має переконатися, що компанія здатна обслуговувати борг.
Отже, програми підтримки можуть зменшувати вартість кредиту, компенсувати нестачу застави або частину ризиків кредитора. Але вони не усувають усіх причин, через які підприємства залишаються без фінансування.
Що економіка втрачає через недоступні кредити
За кожною кредитною відмовою може стояти не лише невиданий кредит, а й нереалізований бізнес-план. Підприємство може відкласти придбання обладнання, запуск нового виробництва або розширення діяльності.
Для економіки це потенційно означає менше інвестицій, робочих місць, експорту та податкових надходжень.
Але чи можна порахувати ціну цих відмов для України? Поки що — ні.
Відкрита статистика не дозволяє визначити, скільки фінансово стійких підприємств отримали відмови, які інвестиційні проєкти через це не відбулися та чи змогли компанії знайти інші джерела фінансування.
У Спілці українських підприємців повідомили Dilo, що в практиці організації не траплялися підтверджені випадки, коли економічно перспективне підприємство остаточно відмовилося від інвестиційного проєкту виключно через неможливість отримати банківський кредит.
За спостереженнями СУП, підприємці зазвичай шукають альтернативні рішення: звертаються до інших банків, залучають партнерів, грантові програми або власні кошти.
Проте відсутність підтверджених випадків у практиці одного бізнес-об'єднання не означає, що проблема недофінансованих інвестицій відсутня в економіці загалом.
До того ж не кожна відмова — це втрачена можливість для економіки. Якщо підприємство не має реальних шансів повернути позику, відмова банку може запобігти майбутнім збиткам.
Інша ситуація — коли без грошей залишається життєздатний бізнес, якому бракує застави або який працює в умовах високих воєнних ризиків. Саме тут обмеження доступу до фінансування потенційно стримує економічну активність.
Український кредитний ринок сьогодні демонструє дві тенденції: грошей у банків стає більше, але доступ до них залишається нерівномірним. Банки нарощують кредитні портфелі, обережніше оцінюють позичальників, а частина підприємців відкладає кредити та інвестиції через їхню вартість або невизначеність.
Державні програми й міжнародні гарантії допомагають долати окремі перешкоди, проте не можуть повністю замінити оцінку фінансової стійкості бізнесу.
Тому для економіки важлива не лише загальна сума виданих кредитів. Не менш важливо, чи можуть отримати фінансування підприємства, які здатні розвиватися, створювати робочі місця й повертати позичені гроші. Саме це визначатиме, наскільки зростання кредитування перетвориться на реальне економічне зростання.
 Джерело: delo.ua (Економіка)

Новини рубріки

Сонячні станції: які технічні та юридичні обмеження для приватного будинку
11 листопада 2026 р. 08:15

Ціни на оренду квартир у Харкові у листопаді 2026 року
11 листопада 2026 р. 08:13

Данія виділила Україні ще 20 млн євро на підтримку енергетики
11 листопада 2026 р. 07:45