вологість:
тиск:
вітер:
ТОП-5 ключових висновків Огляду банківського сектору за 3 квартал 2026 року
20 листопада 2026 р. 11:18


20 листопада 2026 р. 11:18
Приріст активів
Якість кредитного портфеля
Депозити
Стійкість
Скільки коштів потрібно Україні на 2027 рік (відповідь Президента)
Партнерська Вісім років WhiteBIT: від криптобіржі до глобальної екосистеми з 40 млн користувачів
Уряд виділив 81,4 млрд грн на невідкладні потреби Міноборони
Гетманцев сумнівається у можливості відкласти ПДВ для ФОП до кінця війни
«Режим виживання» і західна допомога: у що інвестувати українцям на тлі падіння економіки — думки експертів
Індекс відновлення ділової активності: очікування на найближчі 3−4 місяці погіршилися
 Джерело: finance.ua

Новини рубріки

Курс валют на 20 листопада 2026 року: скільки коштує долар, євро та злотий?
20 листопада 2026 р. 11:32

Митниця обмежила доступ до "Єдиного вікна" через критичні вразливості: що з оформленням товарів
20 листопада 2026 р. 11:18
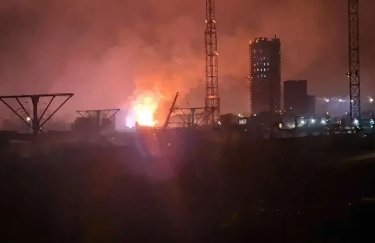
Дрони атакували хімзавод під Смоленськом, де виробляють компоненти для вибухівки
20 листопада 2026 р. 11:18