Як розподілити великі заощадження: чому поєднання нерухомості, валюти, ОВДП і металів не завжди працює
06 жовтня 2026 р. 10:01
06 жовтня 2026 р. 10:01
Коли сума суттєво перевищує щомісячний дохід і не потрібна найближчим часом на поточні витрати, порада «покласти на депозит» чи «купити квартиру» перестає працювати. Власник значного капіталу має справу не з одним рішенням, а з портфелем, розподіленим під конкретний горизонт, мету і рівень допустимого ризику.
Тож, у цій статті розглянемо чотири класичні напрями — нерухомість, валюту, ОВДП та дорогоцінні метали — і те, чому їхнє сліпе поєднання за підручником не завжди виправдане.
Організаційний контекст
Операції на суму від 400 тис. грн підлягають обов’язковому фінансовому моніторингу, тому підтвердження джерела походження коштів доцільно підготувати заздалегідь.
Водночас податкове навантаження відрізняється залежно від обраного інструменту. Доходи від ОВДП та операцій із банківськими металами, зокрема золотими зливками та визначеними законодавством монетами, не оподатковуються ПДФО та військовим збором.
Натомість проценти за банківськими депозитами оподатковуються ПДФО за ставкою 18% із додатковим військовим збором. Оподаткування доходу від продажу нерухомості залежить, зокрема, від строку володіння об’єктом та кількості здійснених протягом року продажів.
Нерухомість
Нерухомість — фізичний актив, який не можна «занулити» технічним збоєм чи банкрутством контрагента, тому вона традиційно виконує роль основи портфеля. Тож, нерухомість це реальний актив, який виконує одразу три ключові функції для власника: збереження капіталу, генерацію доходу та зростання вартості (капіталізацію).
Дохідність від оренди в Києві та інших великих містах номінально становить 7−11% річних у валютному еквіваленті, а чиста дохідність з урахуванням витрат і податків — 4−7%.
Основний заробіток сьогодні дає не оренда, а зростання вартості самого об’єкта. Оптимальним для портфеля вважається частка нерухомості до 35% — і принципово важливо балансувати цю частку між кількома різними об’єктами (за типом, локацією, класом. — Ред.), а не концентрувати все в одній квартирі чи будинку: один об’єкт несе локальний ризик конкретного будинку, району чи навіть конкретного орендаря, а кілька об’єктів цей ризик розмивають.
Під час оцінювання житлової нерухомості інвестор може враховувати не лише площу та характеристики квартири, а й інфраструктуру житлового комплексу, рівень безпеки, автономність і доступність необхідних сервісів. Сукупність цих факторів може впливати на споживчу привабливість об’єкта та попит на нього.
Показовим прикладом такого підходу є проєкт
City by blago
у Чернівцях, концепція якого передбачає поєднання житлової забудови з об’єктами соціальної та комерційної інфраструктури, підземним паркінгом і укриттями.
Окремим фактором під час вибору нерухомості є регіон розташування. За оцінкою компанії Blago, інвесторам варто враховувати перспективи розвитку конкретної локації та стійкість попиту на житло. Водночас ці характеристики доцільно оцінювати разом із ширшими ринковими показниками — динамікою цін, рівнем попиту, темпами розвитку інфраструктури та економічними умовами регіону.
«Прикладом високої інвестиційної привабливості сьогодні є Івано-Франківськ, який став абсолютним лідером за темпами зростання цін, продемонструвавши збільшення медіанної вартості квадратного метра на 80−85% порівняно з початком 2022 року. Для порівняння, ціни у Львові зросли приблизно на 55%, у Чернівцях — понад 50%, тоді як у Києві зростання становило лише 8−10% через вищі безпекові ризики. Динаміка Івано-Франківська та загалом Заходу пояснюється комфортними умовами життя, розвитком бізнесу, близькістю до Карпат та відносним фактором безпеки, — кажуть у Blago.
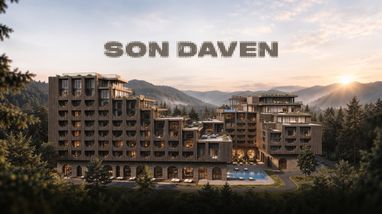
До слова, щодо Івано-Франківської області, то тут Blago має інвестиційний проєкт преміального дизайн-готелю — Son Daven, який розташований у мальовничому Яремче. Інвестор може придбати апартаменти в складі готельного комплексу з його подальшим управлінням через професійну управлінську компанію і отримувати дохід.
Поріг входу в Son Daven сьогодні — від 42 тис. доларів. Конкретна сума залежить від площі, планування та обраного апартаменту. Як зазначає девелопер, у випадку Son Daven це нерухомість із визначеною площею та правами на об’єкт, яка після запуску працює всередині готельної системи. Тобто інвестиційна модель має дві складові:
вартість самого активу;
його потенційну операційну дохідність.
«Son Daven сьогодні цікавий саме з точки зору балансу цих факторів: це вже не проєкт лише на рівні концепції — інвестор може оцінити архітектуру, концепцію, майбутню інфраструктуру та фактичний хід будівництва, але до введення в експлуатацію ще залишається потенціал для зростання вартості активу», — підкреслили в Blago.
Якщо говорити про середньо- та довгостроковий горизонт інвестування у 5−10 років, головним фокусом стає потенціал трансформації. Тут важливо дивитися не лише на поточний стан об’єкта, а й на те, як зміниться локація та сам продукт через п’ять чи десять років.
Саме тому, для максимального приросту капіталу інвестору варто аналізувати п’ять ключових факторів:
Динаміка та економіка міста. Перш за все, слід оцінювати перспективність самого населеного пункту: чи зростає тут населення, чи створюються нові робочі місця, чи релокується бізнес і як розвивається інфраструктура.
Потенціал конкретної локації. Навіть недооцінений сьогодні район через 5−10 років може стати новим центром тяжіння.
Якість продукту та вартість володіння. Сучасні базові вимоги до житла — це якісна архітектура, продумане планування, доброустрій, енергоефективність, автономність, безпека та наявність паркінгу.
Репутація, надійність та експертиза девелопера. Інвестор купує не просто «квадрати» — він інвестує в спроможність девелопера реалізувати заявлену концепцію: добудувати об’єкт у строк, якісно виконати доброустрій та створити обіцяну внутрішню інфраструктуру.
Прогнозована ліквідність. Перед покупкою інвестор має чітко відповісти собі на запитання: «Якщо мені знадобиться продати цей актив завтра або через 5 років, хто буде моїм покупцем?».
Головний висновок для інвестора: не варто шукати найдешевший квадратний метр на ринку. Потрібно шукати актив із найвищим потенціалом зростання цінності — як самої локації, так і конкретного продукту.
ОВДП — надійно, але не як основний інструмент
ОВДП зараз формально дають одну з найвищих дохідностей серед консервативних інструментів — середньозважена дохідність за останніми аукціонами Мінфіну становила 15,17% для однорічних паперів, 15,63% для дворічних і до 16,47% для трирічних, дохід не оподатковується.
Проте робити ОВДП основою портфеля — не завжди доцільно. Причина — не платоспроможність держави як емітента (тут облігації дійсно надійні. — Ред.), а сумнівна об’єктивність офіційного розрахунку інфляції, до якого фактично прив’язана реальна, а не номінальна дохідність цього інструменту.
Якщо реальний рівень знецінення гривні вищий за офіційно визнаний, номінально висока ставка ОВДП у певні періоди може обернутися нульовою або навіть від’ємною реальною дохідністю — інструмент залишається надійним щодо повернення номіналу, але не гарантує примноження купівельної спроможності.
Тож, замість концентрації на гривневих ОВДП радимо дивитися в бік інших інструментів українського фондового ринку та облігацій, прив’язаних до іноземної валюти — вони менш залежні від однієї державної методики розрахунку і краще тримають реальну вартість капіталу.
Дорогоцінні метали
Дорогоцінні метали не прив’язані до кредитоспроможності жодного емітента чи банку і історично працюють як страховка на випадок системної кризи. Золото зараз торгується в районі 4300−4400 доларів за унцію, провідні банки очікують руху до 4600−5200 доларів до кінця 2026 року, хоча такі прогнози — орієнтир, а не гарантія.
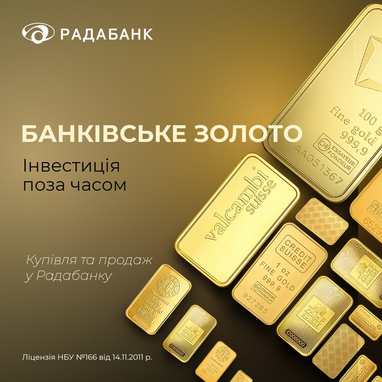
Якщо ви все ж вирішили зупинити свій вибір на дорогоцінних металах, то радимо звернути увагу на актуальну пропозицію від Радабанку. У фінустанові можна
придбати золоті зливки
вагою від 1 до 100 грамів за гарними цінами — чим більша вага, тим нижча ціна за грам. В оригінальній упаковці 999,9 проби із сертифікатом від світових виробників.
Аби придбати золоті зливки, достатньо підійти до одного з відділень, або забронювати зливки через гарячу лінію. Щоб забрати дорогоцінний метал, варто мати з собою паспорт або ID картку. Ви отримуєте злиток із сертифікатом виробника і всіма документами. Цього достатньо для покупки на суму до 400 тис. грн.
Якщо сума покупки перевищує 400 тис. грн, додатково знадобляться документи, що підтверджують походження коштів. Також після купівлі золота важливо зберегти квитанцію, бо в майбутньому у банків можуть виникати питання щодо походження зливків.
Зазначимо, що більшість відділень Радабанк пропонує оренду банківської комірки для безпечного зберігання купленого золота. Це дуже зручно робити одразу після купівлі злитка в тому ж відділенні, не виходячи з банку.
У банку зазначають, що золото варто розглядати насамперед як інструмент диверсифікації активів. При цьому потенційний дохід від операцій із золотими зливками залежить, зокрема, від різниці між ціною їх придбання та ціною, за якою банк готовий викупити їх на момент продажу. Наразі різниця між курсами купівлі та продажу золотих зливків у банках становить близько 6%.
До речі, в Радабанку золото може принести не тільки дохід в разі зростання курсу, а й відсотки, якщо покласти зливок на депозит.
«Очевидно, що ця інвестиція буде вигідна протягом довгого періоду, якщо золото продовжить свій шлях до зростання ціни, а до історичних максимумів є ще більш ніж 1100 доларів за унцію, або 25%. Золото принесе тільки прибуток, якщо буде зростання вартості золота на світовому ринку. Якщо купувати золото в „інвестиційних масштабах“, то можна порекомендувати зливки не менше ніж 50−100 грамів, у них і відхилення від світової „біржової“ ціни менше, ніж у маленьких зливків і ліквідність на достатньо високому рівні», — наголосив директор департаменту ринків капіталу Радабанку Сергій Гнезділов.
Валюта. Не тримайте гроші «в кишені»
Готівкова валюта чи звичайний валютний депозит (ставки зараз символічні — 0,01−2,5% річних. — Ред.) здаються найбезпечнішим рішенням, але це оманлива безпека: тримання коштів у будь-якій валюті без руху рано чи пізно приходить до знецінення — долар і євро так само підвладні інфляції, як і гривня, просто повільніше.
Радимо не тримати вільний капітал як «подушку» в готівці чи на звичайному депозиті, а інвестувати його — навіть ту частину, яка виконує роль ліквідного резерву.
Практично це означає: кошти в криптовалюті зі стейкінгом (на біржі або в гаманці) або кошти на брокерському рахунку — українського чи закордонного фондового ринку — у найбільш ліквідних паперах, які за потреби можна швидко перевести в готівку, але які весь час, поки лежать, продовжують працювати.
Модельні приклади розподілу капіталу
Консервативне збереження
(горизонт 1−3 роки): нерухомість — 25%, дорогоцінні метали (монети) — 25%, інші інструменти фондового ринку та облігації, прив’язані до іноземної валюти — 30%, ліквідний резерв у вигляді стейкінгу криптовалюти й коштів на брокерському рахунку — 20%.
Регулярний дохід
(горизонт 3−7 років): нерухомість під оренду, диверсифікована між кількома об’єктами — 35%, фондовий ринок і валютно прив’язані облігації — 30%, дорогоцінні метали — 15%, ліквідний резерв (стейкінг/брокерський рахунок) — 20%.
Довгостроковий приріст капіталу
(горизонт понад 7 років): нерухомість — до 35%, інструменти фондового ринку (українські та закордонні, орієнтовані на зростання) — 30%, дорogoцінні метали у формі монет — 20%, ліквідний резерв через стейкінг і брокерський рахунок — 15%.
Ключові ризики
ОВДП — ризик розбіжності між номінальною і реальною дохідностями через методику розрахунку інфляції, а також неглибокий вторинний ринок для швидкого виходу без дисконту.
Дорогоцінні метали — висока цінова волатильність у короткостроковому періоді та спред у разі купівлі-продажу, який критично залежить від того, у якій формі тримається метал.
Готівка і пасивний валютний депозит — гарантоване поступове знецінення без жодної компенсації, незалежно від обраної валюти.
Фондовий ринок і
крипта
як ліквідний резерв — ринкова волатильність і, для криптоактивів, додатковий регуляторний та інфраструктурний ризик (надійність біржі чи гаманця).
Нерухомість — низька ліквідність і локальний ринковий ризик, який частково знімається диверсифікацією між об’єктами. Також, як зазначили в Blago, під час війни поняття нерухомості як «надійного активу» зазнало суттєвих трансформацій. Серед основних ризиків, девелопер виділяє:
питання безпеки та регіональний чинник;
ризик ліквідності;
ризики конкретного проєкту та девелопера;
низька часова ліквідність (продати об’єкт за справедливою ціною миттєво — неможливо).
Чому диверсифікація краще за концентрацію
Ці інструменти реагують на економічні шоки по-різному: девальвація гривні шкодить гривневим ОВДП і депозитам, але зазвичай підштовхує вгору ціни нерухомості й золота в гривневому еквіваленті. Період високих ставок і стабільної гривні робить гривневі папери привабливими, тоді як золото може стагнувати.
Оскільки активи не рухаються синхронно портфель із кількох слабко корельованих інструментів має нижчу сукупну волатильність, ніж сума волатильностей окремих активів — це базовий принцип портфельної теорії.
Найпоширеніша помилка власників значного капіталу тримати 80−100% в одному інструменті, найчастіше в нерухомості чи в готівці, бо вони здаються «звичним». Це не усуває ризики, а концентрує.
Так само помилково ставитися до ОВДП чи депозиту як до самодостатньої довгострокової стратегії — це інструменти для конкретної частини портфеля з конкретним горизонтом, а не універсальне рішення.



 Джерело: finance.ua


